

TERA fonunda onaysız TEFAS işlemi ve likidite tartışması büyüyor
TERA Portföy fonunun onaysız TEFAS işlemleri ve tasfiye süreci, denetim zafiyeti ile sistemik risk tartışmalarını beraberinde getirdi.
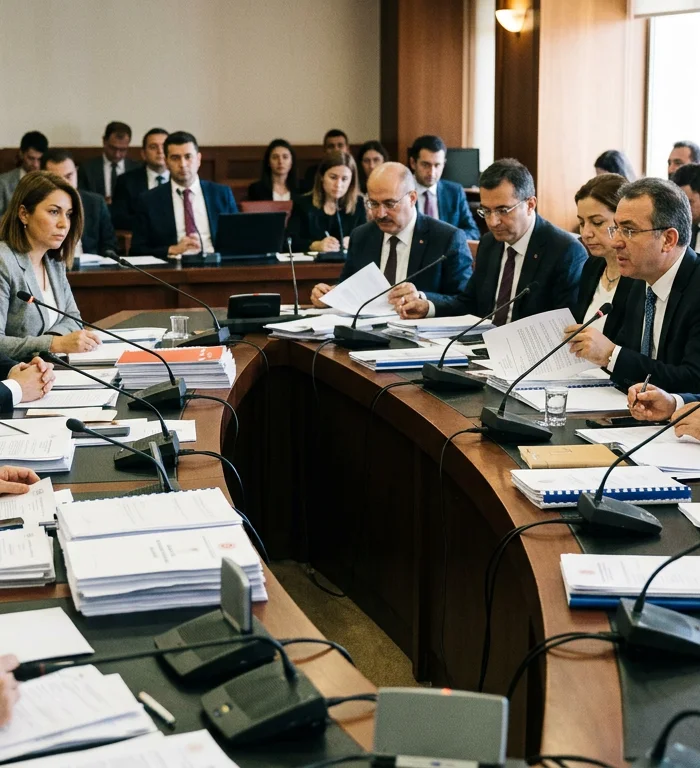
TBMM Plan ve Bütçe Komisyonu görüşmelerinde, TERA Portföy Birinci Serbest Fon'un SPK onayı olmadan TEFAS'ta işlem gördüğü belirtildi. Komisyon tutanaklarına yansıyan açıklamalara göre fonun yatırımcı sayısı 161'den 111 bine çıkarken büyüklüğü 268 milyar liraya ulaştı. Tartışma, fon dağıtım kanallarında onay süreçleri, yatırımcı erişimi ve tasfiye öncesi likidite yönetimi açısından piyasa gözetimini yeniden gündeme taşıdı.
İYİ Parti Samsun Milletvekili Erhan Usta, fonun 7 Temmuz 2025'te gerekli kurul onayı alınmadan TEFAS'a açıldığını söyledi. Usta'nın komisyona aktardığı bilgilere göre yatırımcı sayısı, 28 Ağustos 2026 itibarıyla 111 bine yükseldi; fon büyüklüğü de 268 milyar liraya çıktı. SPK İkinci Başkanı Ahmet Aksu, işlemin kurul onayı olmadan yapıldığının tespit edildiğini ve şirketten savunma alındığını ifade etti.
Aksu, tespitten sonra fonun TEFAS'a kapatıldığını ve portföy yönetim şirketine idari para cezası uygulandığını söyledi. Usta ise denetimin 11 ay sonra devreye girdiğini savunarak sürecin yalnızca teknik bir bildirim hatası olarak değerlendirilemeyeceğini belirtti. Bu bölümdeki temel ayrışma, işlemin ne zaman tespit edildiği ve yaptırım sürecinin yatırımcı tabanı genişlemeden önce işletilip işletilmediği üzerinde yoğunlaştı.
111 bin yatırımcı eşiği
TEFAS, yatırım fonlarının daha geniş yatırımcı kitlesine ulaşabildiği merkezi dağıtım kanalı olduğu için serbest fonların platforma açılması yatırımcı profili ve fon büyüklüğü üzerinde doğrudan etkili olabiliyor. Komisyon görüşmelerinde aktarılan 161 yatırımcıdan 111 bine çıkış, fonun erişim ölçeğinin kısa sürede değiştiğini gösteriyor. Bu nedenle tartışma yalnızca bir onay prosedürüne değil, yatırımcıların hangi bilgi ve denetim çerçevesinde fona eriştiğine de uzanıyor.
Fon büyüklüğünün 268 milyar liraya ulaşması, konuyu portföy yönetim şirketi ölçeğinin ötesine taşıyor. Bu büyüklükteki bir fon için platform erişimi, satış kanalları, saklama altyapısı ve risk kontrolleri aynı anda önem kazanıyor. Onay sürecindeki gecikme iddiası, yatırımcı koruması ile piyasa altyapısı arasındaki sorumluluk paylaşımını daha görünür hale getirdi.
Komisyonda ayrıca 17 Haziran 2026 tarihli SPK bülteninde TERA Portföy Birinci Serbest Fon'a yaklaşık 4 milyon liralık idari para cezası verildiği hatırlatıldı. Bu rakam, komisyon görüşmelerinde dile getirilen 268 milyar liralık fon büyüklüğüyle karşılaştırıldığında yaptırımın caydırıcılığına ilişkin tartışmayı büyüttü. SPK tarafı ise tespit sonrası hukuki sürecin işletildiğini ve şirket savunmasının alındığını belirtti.
Takasbank işlemlerinde teminat riski
Komisyondaki ikinci başlık, TERA bağlantılı işlemlerde Takasbank ve Borsa İstanbul para piyasası kanallarının tasfiye öncesinde nasıl çalıştığı oldu. Takasbank Genel Müdürü Yunus Arıncı, TERA'nın son dönemde 21 milyar liralık teminatı ve 9 milyar liralık risk pozisyonu bulunduğunu açıkladı. Arıncı'ya göre riskin sıfırlanmasının ardından kalan yaklaşık 13 milyar liralık kıymet, fonlarda kullanılmak üzere Takasbank bünyesine alındı.
Arıncı, doğrudan borç verilmediğini, işlemlerin para piyasası mekanizması ve teminat karşılığı yürüdüğünü ifade etti. Usta'nın son güne kadar finansman sağlandığı yönündeki sorusuna karşılık, Arıncı sürecin son güne kadar değil, son haftaya kadar devam ettiğini söyledi. Bu ayrım, hukuki sorumluluk açısından önemli olsa da piyasa etkisi bakımından tasfiye öncesi likidite kanallarının ne ölçüde açık kaldığı sorusunu ortadan kaldırmıyor.
İktisatçı İnan Mutlu, komisyon açıklamalarını değerlendirirken teminat karşılığı likiditenin tasfiye sürecindeki bazı çıkışları finanse etmiş olabileceğini savundu. Bu iddia tek taraflı bir değerlendirme niteliğinde olduğu için resmi tespit yerine piyasa yorumudur. Buna karşılık komisyonda açıklanan teminat, risk ve kıymet tutarları, para piyasası altyapısının fon tasfiyesi sırasında hangi sırayla ve hangi risk kontrolleriyle çalıştığının incelenmesini gerektiriyor.
Piyasa güveni için denetim sırası
Portföy yönetimi sektörü açısından dosyanın ana sonucu, platform onayı ile likidite yönetiminin ayrı konular olarak ele alınamayacağını göstermesi. Bir fonun daha geniş yatırımcı kitlesine açılması, satış hacmini artırırken saklama, değerleme ve geri alım süreçlerinde daha sıkı kontrol ihtiyacını da artırır. Denetim süreci geç işlerse küçük yatırımcıların bilgi asimetrisiyle karşılaşma riski büyür.
Takas ve para piyasası altyapısı açısından açık soru, teminat kalitesinin ve risk pozisyonlarının tasfiye kararından önce nasıl izlendiğidir. Eğer teminat karşılığı likidite akışı olağan piyasa kuralları içinde kaldıysa tartışmanın odağı gözetim gecikmesi ve onay kontrolü olur. Eğer fon tasfiyesine yakın dönemde bazı yatırımcı çıkışlarını kolaylaştıran ayrıcalıklı bir işleyiş tespit edilirse, sektör için yaptırım, tazmin ve operasyonel kontrol başlıkları öne çıkar.
Küresel yatırımcı açısından dosya, Türkiye sermaye piyasalarında ürün denetimi ve piyasa altyapısı güvenilirliğiyle ilgilidir. TERA Portföy açısından süreç, idari yaptırımın ötesinde itibar, yatırımcı ilişkileri ve fon dağıtım kanallarına erişim maliyeti yaratabilir. Sektör için izlenecek başlıklar, SPK'nın nihai değerlendirmesi, Takasbank işlemlerine ilişkin ayrıntılı açıklama ve yatırımcı zararlarının nasıl ele alınacağı olacak.
More stories
- Uluslararası Enerji Ajansı Başkanı Birol: Avrupa'da doğal gaz krizi sürecek
- Fransa'da vandallara 10 bin euroya kadar tazminat cezası geliyor
- İklim planlarında sağlık vaatleri ile emisyon adımları uyuşmuyor
- Hindistan’ın 40 milyon ton saman yangını pazara takılıyor
- Altın, yükselen petrol ve faiz endişeleriyle geriledi
- Merkez Bankası faizi yüzde 36'ya indirdi
- Jio Financial’ın geliri %132 arttı, hisseleri yatay kaldı
- Jio Platforms Hindistan'ın en büyük IPO'sunda ₹30.213 crore arıyor
- Daron Acemoğlu, Nature'a yazdı: İşçi dostu yapay zeka için 3 temel politika
- Prof. Hakan Kara: 'Merkez Bankası'ndan faiz indirimi sinyali geldi'
Son haberler
- İran Körfez altyapısını hava saldırıları durumunda hedef alabilir
- Enterprise Singapore, şirketleri Çin'deki niş alanlara yönlendiriyor
- argenx üçüncü çeyrekte VYVGART gelirini yüzde 54 artırdı
- Trump’ın damadının telefonu hacklendi, 2 milyar dolarlık gizli hesaplar ortaya çıktı
- Yunanistan ve Mısır'dan ortak adım: Libya mutabakatına karşı diplomatik hamle
- Harry Kane 73 gollük sezonun ardından ilk Ballon d'Or'unu hedefliyor
- Yahudi Kongresi Liderinden Netanyahu'ya sert çıkış: Aptallık yüzünden her şeyi kaybediyorsunuz
- Beylikova Kanada'ya mı verildi ? Trump bu ortaklığa kızacak