

Bonfiglioli Transmissions IPO’su promotör payını %77’ye düşürecek
Planlanan ₹2.534 crore satış teklifi, yurt dışı ham madde tedarikinden kur riski taşıyan kârlı dişli kutusu üreticisini borsaya taşıyacak.
Bonfiglioli Transmissions, yaklaşan ilk halka arzda satış teklifi yoluyla ₹2.534 crore toplamayı planlıyor; The Economic Times bunu 16 Ekim tarihli bir haberinde bildirdi.
Önerilen satış, Atlas360 hesaplamalarına göre şirketin ₹2.013,5 crore olan 2025 gelirinin yaklaşık 1,3 katına denk geliyor ve promotör grubun payını %100’den %77’ye düşürecek.
Satış teklifi, mevcut hissedarların hisseleri halka açık yatırımcılara sattığı bir IPO yapısıdır. Bu da işlemin merkezine büyüme için yeni sermaye artırımından çok promotörün pay satışını koyar.
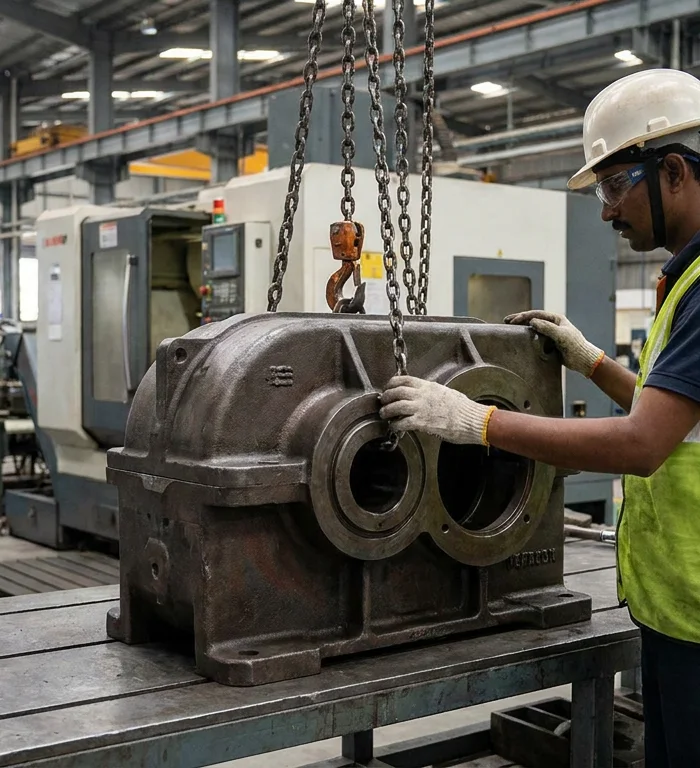
ET’nin haberine göre Bonfiglioli Transmissions, endüstriyel otomasyon, inşaat, madencilik, malzeme taşıma ve ilaç sektörlerinde kullanılan hassas dişli kutuları, redüktörlü motorlar ve tahrik sistemleri üretiyor. Şirket 1998’de kuruldu; promotörü İtalya merkezli Bonfiglioli S.p.A.
İş üç ana dikeye yayılıyor. Habere göre sanayi ve otomasyon çözümleri gelirin %41’ini oluşturuyor, arazi dışı mobilite %25 katkı sağlıyor ve rüzgâr endüstrisi %32 pay alıyor.
Bonfiglioli Transmissions üç üretim tesisi işletiyor; ikisi Tamil Nadu’da, biri Maharashtra’da. ET’nin atıf yaptığı Frost & Sullivan, şirketin rüzgâr türbinleri için yaw ve pitch tahrikleri üreten yerli üreticiler arasındaki 2025 payını %67,9 olarak verdi.
Şirketin finansalları, raporun kapsadığı yakın dönemde kâr büyümesinin satış büyümesinden daha hızlı olduğunu gösteriyor. Faaliyet geliri 2023 ile 2025 arasında yıllık %9,2 oranında artarak ₹2.013,5 crore’ye çıktı; net kâr ise 2025’te yıllık %27,4 artışla ₹237,9 crore’ye yükseldi.
ET’nin haberine göre Haziran 2026’da sona eren altı ayda gelir bir yıl öncesine göre %17,9 arttı, net kâr %29,2 yükseldi. Şirketin amortisman ve itfa öncesi faaliyet kârının gelire oranını gösteren Ebitda marjı, Aralık 2023’te sona eren yıl ile Haziran 2026’da sona eren altı ay arasında düzenli şekilde genişledi.
ET’nin Bonfiglioli Transmissions için doğrudan karşılaştırılabilir borsaya kote bir benzer şirket olmadığını bildirmesi nedeniyle değerleme daha az düz bir tablo sunuyor. Fiyat/kazanç çarpanı, 2025 net kârına göre 46 kat, yıllıklandırılmış 2026 net kârına göre 37 kat olarak hesaplanıyor.
ET, bu seviyeleri Elecon Engineering, Timken India ve Shanthi Gears dahil dişli kutusu, rulman ve güç aktarımı şirketleriyle karşılaştırdı; bu şirketler 32 ile 53 arasında fiyat/kazanç çarpanlarından işlem görüyor. Habere göre yıllıklandırılmış FY27 çarpanları 39 ile 104 arasında değişiyor.
Raporda öne çıkarılan başlıca operasyonel risk döviz kuru riski. Bonfiglioli Transmissions ham maddelerinin yaklaşık %30’unu yurt dışından tedarik ediyor; bu da maliyetleri kur hareketlerine duyarlı bırakıyor.
ET’nin haberine göre şirket ayrıca Bonfiglioli markasının kullanımı dahil fikri mülkiyet için gelirinin yaklaşık %4’ünü promotör grubuna telif olarak ödüyor. Kaynak metinde IPO açılış tarihleri, fiyat aralığı, talep toplama takvimi veya kote olma tarihi yer almadı.
Kaynak: haber, The Economic Times, 16 Ekim 2026
More stories
- Shopify zamları JPMorgan'a göre $40 milyon gelir ekleyebilir
- ABD, İran'ın milyonlarca varil taşıyan petrol emanetçisini hedef aldı
- Faraday, San Manuel anlaşmasıyla BHP’ye %32 pay aktardı
- PNC 2026 gelir beklentisini 26,264 milyar dolara çıkardı
- Fairfax’in ₹52.878 crore IDBI alımına Kabine onay verdi
- Poundland yönetimi yaklaşık 600 mağazanın alımını destekliyor
Son haberler
- İBB Başkanvekili Aslan'dan "Evden çıkmayın" uyarısı
- Konut harcaması %176 artışla 2027 bütçesinde öne çıkıyor
- Çok sıcak kahve ve çay özofagus SCC ile üç kat ilişkili
- Gece ışığı 11.000 yetişkinde küçük kalp değişimleriyle ilişkili
- Tesla, roket demosu sonrası Roadster için 50.000 dolar kapora istiyor
- Arnavut öğrenciler 152 gözaltı sonrası Rama’ya meydan okudu
- Singapur’da P2P ulaşım ücretleri ağustosta yıllık %12,3 arttı
- Marisa Stachelski BRCA2 testinden sonra risk azaltıcı ameliyat seçti