ABD bankalarında üçüncü çeyrek kazanç beklentileri ayrışıyor
ABD'nin büyük bankaları, yaklaşan bilanço dönemi öncesinde hisse senedi ve tahvil piyasalarındaki farklı performans beklentileriyle karşı karşıya.
Jurgen Goldmeier ·
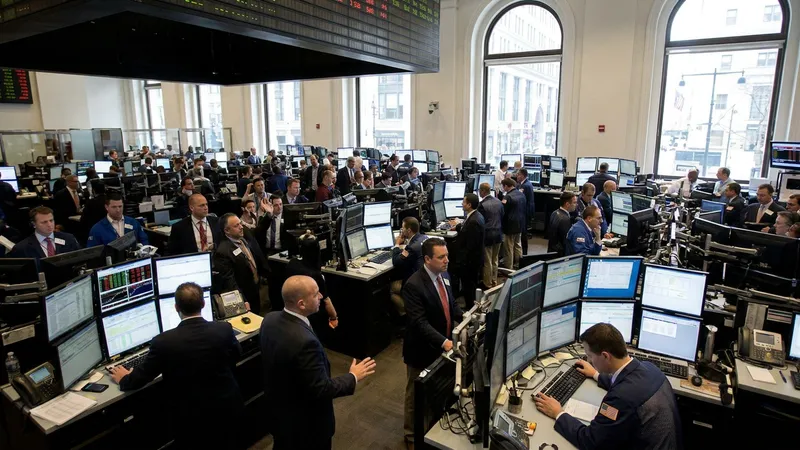
Finansal piyasalarda gelir beklentileri
ABD merkezli büyük finans kuruluşları, üçüncü çeyrek bilançolarını açıklamaya hazırlanırken, işlem gelirlerinde belirgin bir ayrışma yaşanması öngörülüyor. Uzmanlar, hisse senedi alım satım işlemlerinden yaklaşık 19 milyar dolarlık bir gelir beklentisi ortaya koyarken, tahvil piyasalarındaki hareketliliğin daha sınırlı kalacağı tahmin ediliyor. Yatırım bankacılığı ücretlerindeki büyüme oranlarının ise kurumlar arasında farklılık göstermesi bekleniyor.
Gelecek hafta başlayacak olan bilanço açıklamaları, bankaların yılın ilk yarısında yakaladıkları sermaye piyasası ivmesini koruyup koruyamayacaklarını netleştirecek. Sektör gözlemcileri, kazanan ve kaybeden kurumlar arasındaki makasın bu dönemde daha da açılacağına dikkat çekiyor.
Hisse senedi ve tahvil masalarındaki durum
Hisse senedi piyasası tahminlerinde Goldman Sachs, 5,1 milyar dolarlık öngörülen gelirle listenin başında yer alıyor. Morgan Stanley için 4,9 milyar dolar, JPMorgan Chase için 4,5 milyar dolar ve Bank of America için 2,6 milyar dolarlık beklentiler dile getiriliyor. Yatırım bankacılığı ücretlerinde ise JPMorgan'ın yıllık bazda yüzde 15'lik bir artış kaydedebileceği, diğer büyük bankaların ise daha düşük oranlarda büyüme gösterebileceği belirtiliyor.
Sabit getirili menkul kıymetler tarafında ise tablo biraz daha karamsar görünüyor. Beş büyük banka için toplam tahvil işlem geliri beklentisi 19 milyar dolar seviyesinde kalırken, bu rakam ikinci çeyrekteki 21 milyar doların üzerinde gerçekleşen gelirin gerisinde kalıyor. Bank of America yönetimi, sabit getirili işlemlerin çeyreklik bazda düşüş gösterebileceği konusunda daha önce uyarıda bulunmuştu.
Teknoloji ve finansman dengeleri
Piyasa analistleri, yüksek faiz ortamının bankalar için hem fırsat hem de risk barındırdığını vurguluyor. Bir yandan kredi gelirleri desteklenirken, diğer yandan tahvil piyasasına olan talebin azalması ve fonlama maliyetlerinin artması baskı yaratıyor. Özellikle yapay zeka altyapısına yönelik yatırımların, uzun vadede sermaye piyasaları için bir finansman kaynağı oluşturabileceği değerlendiriliyor.
Buna karşın, yapay zeka tabanlı nakit yönetimi araçlarının mevduat çıkışlarına yol açabileceği endişesi de gündemdeki yerini koruyor. Refinansman ihtiyaçlarının borç ihracını destekleyip desteklemeyeceği, önümüzdeki dönemde bankaların gelir tablolarını belirleyecek kritik unsurlardan biri olacak. Kurumsal borçlanma maliyetlerinin artması durumunda, şirketlerin sermayeye erişiminin zorlaşabileceği ve bu durumun bankaların underwriting gelirlerini etkileyebileceği belirtiliyor.