Sigorta sektöründe risk yönetimi ve denetim başlığı öne çıkıyor
Sigorta sektörü, hasar ödeme odaklı yapıdan risk yönetimi modeline geçişi hızlandırırken, denetim süreçlerini güçlendirerek koruma açığını azaltmayı…
Cuneyd Erdogan ·
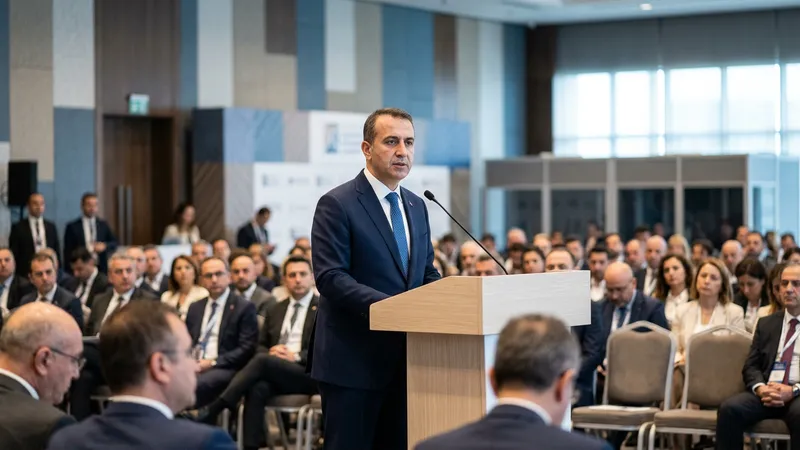
Türkiye Sigorta Birliği, 5. Uluslararası Sigorta Zirvesi’nde sektörü hasar ödemesinden risk yönetimine taşıyan gündemi öne çıkardı. Zirve, 15. Sigorta Haftası kapsamında 8 Ekim’de İstanbul Finans Merkezi Ziraat Bankası Oditoryumu’nda düzenlendi. Sektör temsilcileri, iklim değişikliği, koruma açığı, hasar süreçleri ve reasürans kapasitesinin sigorta şirketleri ile reel sektörün risk maliyetlerini daha görünür hale getirdiğini değerlendirdi.
Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu Başkanı Davut Menteş’in paylaştığı beklentilere göre sektörün 2026 sonu aktif büyüklüğünün 5,5 trilyon TL’ye, prim üretiminin ise 1,7 trilyon TL’ye ulaşması öngörülüyor. Türkiye Sigorta Birliği Başkanı Ahmet Yaşar, 2026’nın ilk sekiz ayında prim üretiminin 972 milyar TL’ye, sigorta ve emeklilik sektörünün ekonomiye sağladığı fonun 3,6 trilyon TL’ye çıktığını söyledi.
Bu rakamlar, sigortanın yalnızca poliçe satışı değil, finansal sistemde uzun vadeli fon birikimi ve risk transferi kanalı olarak da izlenen bir alan haline geldiğini gösteriyor.
972 milyar TL prim üretimi
Yaşar, sektörün önceliğinin prim üretimini büyütmekten çok Türkiye’nin koruma açığını azaltmak olduğunu belirtti. Birliğin 2030 yılı için ifade ettiği 50 milyar dolarlık prim üretimi hedefi, Yaşar’a göre daha fazla kişi, işletme ve ekonomik değerin güvence altına alınması anlamına geliyor. Bu çerçeve, şirketlerin bilanço dayanıklılığı, varlık finansmanı ve afet sonrası nakit akışı yönetimi açısından sigortanın rolünü büyütüyor.
Zirvede kullanılan “Riskten Dayanıklılığa: COP31 Yolunda Sigorta” teması, iklim risklerinin sigorta fiyatlaması ve teminat kapasitesi üzerindeki etkisine işaret etti. İstanbul Finans Merkezi Genel Müdürü Ahmet İhsan Erdem, iklim değişikliğinin ekonomik faaliyetler, yatırımlar, altyapı ve finansal kararlar üzerinde etkili olduğunu söyledi. Erdem’e göre güçlü bir finansal sistem, riskleri ölçen ve yöneten bir sigorta piyasasına ihtiyaç duyuyor.
Sigorta şirketleri açısından bu dönüşüm, hasar gerçekleştikten sonra ödeme yapan klasik modelin ötesinde risk mühendisliği, veri analitiği ve teknoloji iş birliklerinin önem kazanması anlamına geliyor. İşletmeler açısından ise daha doğru risk ölçümü, yangın, sel, fırtına, kuraklık ve deprem gibi risklerde teminat koşullarını ve prim maliyetlerini etkileyebilir. Bu etkinin yönü, reasürans kapasitesi, hasar frekansı ve şirketlerin risk azaltıcı yatırımlarına bağlı olacak.
Tahkim başvurularında yüzde 17,36 düşüş Hasar süreçleri zirvenin denetim başlıklarından biri oldu. Yaşar, Eylül 2026’da Sigorta Tahkim Komisyonu’na yapılan başvuruların geçen yılın aynı ayına göre yüzde 17,36 azaldığını açıkladı. Yaşar bu verinin bir öncü gösterge olduğunu, ancak tek aylık gelişmeden kesin sonuç çıkarılamayacağını belirtti.
Denetim otoriteleri ve sektör yönetimi, hasar süreçlerinde güveni zedeleyen usulsüzlüklerle mücadeleyi öncelikli alanlardan biri olarak konumlandırıyor. Kaynak metinde değer kaybı tazminatlarının otomatik ödenmesi ve ortak hasar ihbar merkezi kurulması gibi düzenlemelerin gündemde olduğu aktarılıyor. Bu tür adımlar hayata geçerse, hasar dosyası çevrim süreleri, tahkim yükü ve müşteri memnuniyeti sigorta şirketlerinin operasyonel performansında daha belirleyici hale gelebilir.
Yaşar, bazı sigorta şirketleriyle ilgili son gelişmelerin şirketlerin yönetimine, mali yapısına veya sigortacılık faaliyetlerine ilişkin olmadığının doğru anlaşılması gerektiğini de söyledi. Sektör geneline yönelik değerlendirmelerde yetkili kurumların resmi açıklamalarının esas alınması çağrısı yaptı. Bu vurgu, sigortacılığın güvene dayalı iş modelinde söylenti ve belirsizliklerin müşteri davranışı ile acente kanalı üzerinde yaratabileceği baskının sınırlanması açısından önem taşıyor.
Reasürans ve fiyatlama sınavı
Önümüzdeki dönemde sektör için üç başlık öne çıkıyor: iklim kaynaklı hasarların fiyatlamaya etkisi, reasürans kapasitesinin teminat arzına yansıması ve hasar süreçlerinde denetim mekanizmalarının sonuçları. İklim riski ve afet hasarları yüksek seyrederse, küresel reasürans maliyetleri Türkiye’de poliçe fiyatlaması ve teminat kapsamı üzerinde baskı oluşturabilir.
Hasar süreçlerinde otomasyon ve ortak ihbar altyapısı ilerlerse, şirketlerin operasyonel verimliliği ve tahkim yükü açısından daha ölçülebilir bir iyileşme alanı açılabilir.
Makro düzeyde sigorta sektörünün büyümesi, hanehalkı ve şirket bilançolarındaki korunmasız risklerin finansal sisteme yansımasını azaltabilir. Sektör düzeyinde ise aktif büyüklüğü ve fon birikimi arttıkça sigorta ve emeklilik şirketlerinin sermaye piyasalarındaki kurumsal yatırımcı rolü daha fazla izlenecek. Açık soru, prim büyümesinin koruma açığını gerçekten azaltan teminat yaygınlığıyla mı, yoksa yalnızca fiyat artışlarıyla mı ilerleyeceği.