شركة IES Holdings تضيف ديوناً بقيمة 525 مليون دولار في صفقة الاستحواذ على DBM Global
أتمت شركة IES Holdings صفقة الاستحواذ على شركة DBM Global بقيمة 691 مليون دولار، حيث مولت الصفقة بشكل أساسي من خلال قروض جديدة أدت إلى زيادة كبيرة في الرافعة…
Jurgen Goldmeier ·
شركة IES Holdings تضيف ديوناً بقيمة 525 مليون دولار في صفقة الاستحواذ على DBM Global
كشفت شركة IES Holdings, Inc. في إفصاح بموجب نموذج 8-K عن إتمام عملية الاستحواذ على شركة DBM Global, Inc. مقابل سعر إجمالي بلغ حوالي 691 مليون دولار. وقد تم تمويل الصفقة من خلال السيولة النقدية المتاحة وقروض جديدة بقيمة 525 مليون دولار بموجب تسهيلات ائتمانية معدلة، مما يمثل حدثاً جوهرياً في الميزانية العمومية لشركة الخدمات الصناعية.
الخلفية
تعمل شركة IES Holdings كشركة قابضة لمزودي خدمات الكهرباء والاتصالات والبنية التحتية. ومع وصول قيمتها السوقية إلى حوالي 2.6 مليار دولار، فإن سعر الاستحواذ البالغ 691 مليون دولار يمثل أكثر من ربع قيمتها السوقية المعلنة. ويشير هيكل تمويل الصفقة، ولا سيما الديون الجديدة البالغة 525 مليون دولار، إلى زيادة كبيرة في الرافعة المالية للشركة. وتُعرف الرافعة المالية بأنها استخدام الأموال المقترضة لتمويل الأصول؛ حيث يمكن أن تؤدي زيادة نسبة الدين إلى حقوق الملكية إلى تضخيم العوائد، لكنها تزيد أيضاً من المخاطر المالية.
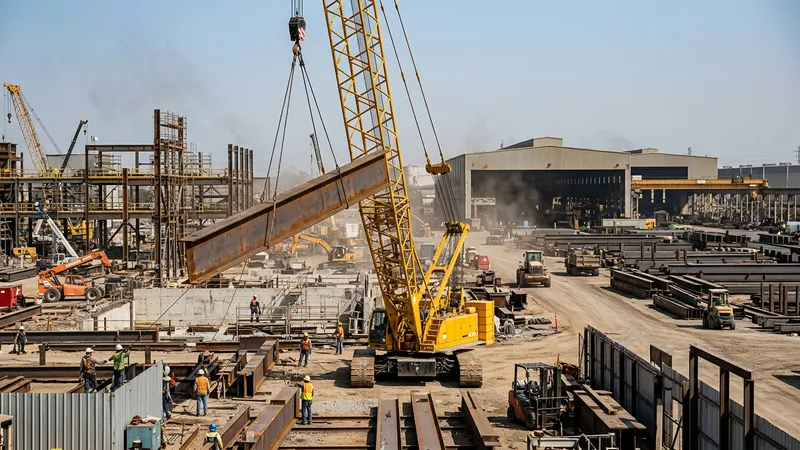
يضم هذا الاستحواذ شركة DBM Global، المتخصصة في تصنيع وتركيب الهياكل الفولاذية، إلى محفظة IES. ويؤدي هذا إلى توسيع نطاق تواجد IES خارج خطوط خدماتها التقليدية ليشمل التصنيع الثقيل للمشاريع التجارية والصناعية. وتأتي هذه الصفقة في سوق تظل فيه ظروف التمويل لمثل هذه الصفقات متغيراً رئيسياً للشركات ذات القيمة السوقية الصغيرة والمتوسطة التي تتطلع إلى تحقيق النمو من خلال عمليات الدمج والاستحواذ.
لماذا يهم هذا الأمر
تغير هذه الصفقة بشكل جذري ملف تعريف المخاطر الخاص بشركة IES Holdings. إذ ستختبر إضافة التزامات خدمة الدين البالغة 525 مليون دولار قدرة الشركة على توليد التدفق النقدي، خاصة إذا واجه دمج شركة DBM Global عقبات أو إذا ظلت أسعار الفائدة مرتفعة. وتمتد قراءة السوق لهذه الخطوة لتشمل قطاع الشركات الصناعية ذات القيمة السوقية الصغيرة بشكل أوسع، حيث تعمل كمقياس لشهية السوق لعمليات الدمج والاستحواذ ومدى توفر تمويل الاستحواذ خارج الأسواق العامة الكبرى.
أصبح المستثمرون الذين احتفظوا بأسهم IES بسبب ميزانيتها العمومية التي كانت تتسم تاريخياً بمزيد من التحفظ، معرضين الآن لشركة ذات رافعة مالية أعلى بكثير. ويعتمد نجاح الصفقة على قدرة الإدارة على دمج أصل كبير وكثيف التصنيع، وتحقيق أرباح كافية قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) لخدمة عبء الدين الجديد وخفض المديونية بمرور الوقت. كما سيراقب الدائنون الحاليون أداء الكيان المدمج عن كثب.
ما يجب مراقبته
ينصب تركيز السوق حالياً على تقرير الأرباح القادم للشركة. وستوفر نتائج الربع الثاني من عام 2024 لشركة IES الفرصة الأولى للإدارة لتقديم توجيهات بشأن أداء الكيان المدمج. وسيبحث المستثمرون عن توضيح دقيق لخطة الدمج، والتآزر المتوقع في التكاليف أو الإيرادات، وجدول زمني مفصل لسداد الديون الجديدة. وأي تغييرات في تغطية المحللين أو التصنيفات الائتمانية في أعقاب إغلاق الصفقة ستكون إشارة رئيسية لكيفية تسعير السوق لعلاقة المخاطر والمكافآت الجديدة للشركة.