توقعات تداولات وول ستريت تكشف عن فجوة متسعة بين البنوك
تواجه بنوك وول ستريت نتائج تداول متباينة، حيث يتوقع المحللون إيرادات ربع سنوية من الأسهم تقارب 19 مليار دولار قبيل إعلان الأرباح.
Jurgen Goldmeier ·
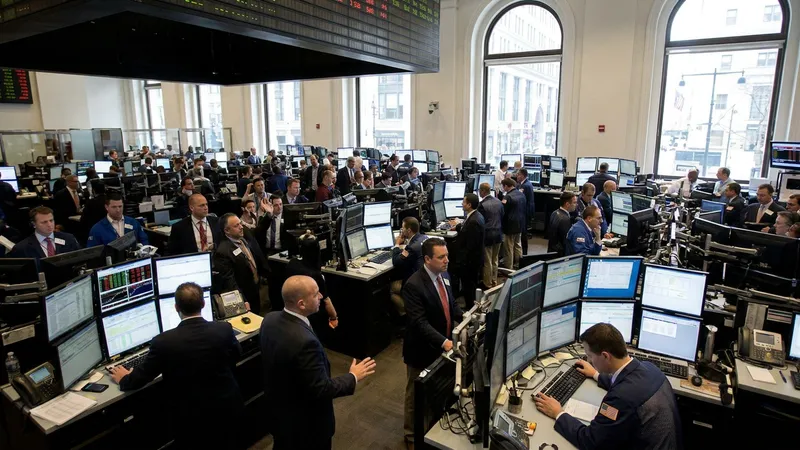
تواجه بنوك وول ستريت نتائج تداول متباينة، حيث يتوقع المحللون إيرادات ربع سنوية من الأسهم تقارب 19 مليار دولار قبيل إعلان الأرباح.
تشير توقعات الربع الثالث إلى قوة في تداول الأسهم مقابل ضعف في أعمال سوق السندات، وتعافٍ غير متكافئ في رسوم الخدمات المصرفية الاستثمارية. ومع اقتراب موعد إعلان الأرباح الأسبوع المقبل، يتساءل المحللون عما إذا كانت البنوك قادرة على الحفاظ على زخم أسواق رأس المال الذي سُجل في وقت سابق من عام 2026.
غولدمان ساكس يتصدر توقعات الأسهم
وضع المحللون مجموعة غولدمان ساكس في المرتبة الأولى بين البنوك المدرجة في توقعات تداول الأسهم، متوقعين إيرادات بقيمة 5.1 مليار دولار مقابل 4.9 مليار دولار لمورغان ستانلي. وتبلغ تقديرات جي بي مورغان تشيس آند كو 4.5 مليار دولار، مقارنة بـ 2.6 مليار دولار لبنك أوف أمريكا.
يأتي هذا الترتيب المتوقع بعد نصف أول من العام شهد امتداد قوة التداول على نطاق واسع عبر أكبر البنوك الأمريكية. وقال مايك مايو، المحلل في ويلز فارغو آند كو: "من المرجح أن يكون هناك تباين أكبر هذا الربع بين الرابحين والخاسرين".
كما تشير تقديرات رسوم الخدمات المصرفية الاستثمارية إلى معدلات نمو متفاوتة بدلاً من توسع موحد. ويتوقع المحللون زيادة بنسبة 15% على أساس سنوي في جي بي مورغان، مقارنة بـ 8.1% في غولدمان ساكس و1.9% في مورغان ستانلي.
مكاتب السندات تواجه ربعاً أضعف
عبر خمسة بنوك أمريكية كبرى، يتوقع المحللون أن تتجاوز إيرادات تداول الدخل الثابت 19 مليار دولار، وهو أقل من إجمالي الربع الثاني الذي تجاوز 21 مليار دولار. ومن شأن توقعاتهم أن تجعل الربع الثالث هو الأضعف هذا العام حتى الآن لتلك الأعمال.
حذر بريان موينيهان، الرئيس التنفيذي لبنك أوف أمريكا، في سبتمبر من أن البنك يتوقع انخفاضاً ربع سنوي في تداول الدخل الثابت. وبشكل منفصل، يتوقع إبراهيم بونوالا، المحلل في بنك أوف أمريكا، نشاطاً أضعف في أسواق رأس المال خلال النصف الثاني من عام 2026 مقارنة بالأشهر الستة الأولى.
قدمت مجموعة جيفريز المالية مثالاً مبكراً على هذا الانقسام في نتائجها لشهر سبتمبر. فقد سجلت الشركة أرقاماً قياسية في الخدمات المصرفية الاستثمارية وتداول الأسهم إلى جانب انخفاض بنسبة 26% في صافي إيرادات الدخل الثابت؛ ولا تحدد الأرقام المقدمة فترة المقارنة لهذا الانخفاض.
تفرض أسعار الفائدة المرتفعة احتمالات متنافسة للمقرضين: المزيد من دخل الفوائد على اقتراض العملاء، ولكن ظروفاً أكثر صعوبة لأعمال الأوراق المالية. وأشار مايو إلى متطلبات إعادة التمويل على مدى السنوات الثلاث المقبلة كعامل دعم لاكتتاب الديون، محذراً في الوقت نفسه من أن المزيد من رفع أسعار الفائدة قد يضعف الطلب على السندات.
تكاليف التمويل تعقد توقعات الرسوم
عزا مانان غوساليا، المحلل في مورغان ستانلي، ضعف أسهم البنوك إلى تباطؤ نمو إيرادات أسواق رأس المال، ونفقات التمويل، والمخاوف بشأن أدوات الذكاء الاصطناعي التي قد تعيد توجيه أموال العملاء. وتصف هذه المخاوف خطراً محتملاً في إدارة الودائع، وليس دليلاً على أن مثل هذه الأدوات قد تسببت بالفعل في تدفقات خارجة ملموسة.
كما يرى غوساليا فرصاً تمويلية في الإنفاق على البنية التحتية للذكاء الاصطناعي، والتي يتوقع أن تدعم أسواق رأس المال على مدى عدة سنوات. ويضع تقييمه البنوك على جانبي نقاش التكنولوجيا: ضغط محتمل على الودائع إلى جانب الطلب على التمويل.
إذا أدت إعادة التمويل والاستثمار المرتبط بالذكاء الاصطناعي إلى استدامة الإصدارات، فقد تجني البنوك رسوم اكتتاب بينما تحتفظ الشركات بإمكانية الوصول إلى رأس المال للاستثمار. وبالنسبة لغولدمان ساكس، سيوفر ذلك دعماً يتجاوز صدارته المتوقعة في تداول الأسهم؛ وبالنسبة لقطاع البنوك الأوسع، سيوفر مصدراً آخر للإيرادات إذا ظل تداول السندات أضعف.
وإذا ارتفعت أسعار الفائدة أكثر وضعف الطلب على السندات كما يحذر مايو، فقد تصبح إعادة التمويل أكثر صعوبة للمقترضين من الشركات. وستوفر النتائج القادمة اختباراً لتوقعات الإيرادات، بينما يمكن لتعليقات الإدارة توضيح ما إذا كانت ظروف التداول الأضعف تمتد إلى نشاط التمويل.