Yapay zekada çip desteği: 200 milyona çıkacak
Yapay zeka altyapı yatırımlarının 2029'da 1 trilyon doları aşması bekleniyor. 2028'e kadar yapay zeka çipi sayısı 200 milyona ulaşacak.
Atlas Newsdesk ·
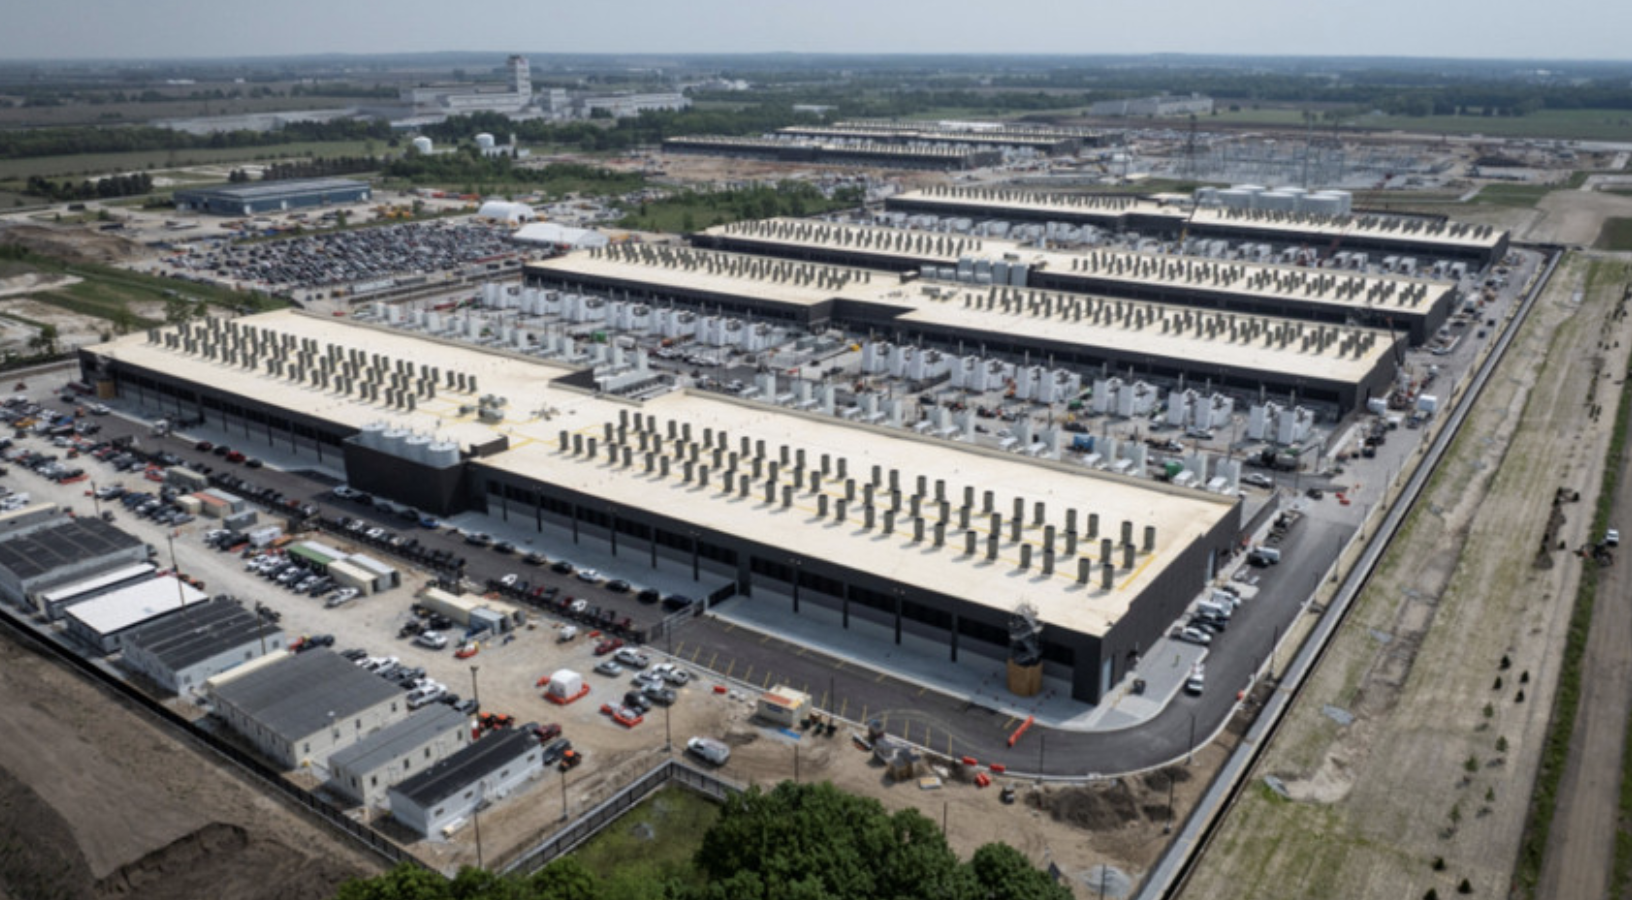
Yapay zeka çipleri 2028 sonunda 200 milyona yaklaşırken veri merkezi yatırımları enerji, rekabet ve iş gücü tartışmasını büyütüyor.
Epoch AI'ın tahminine göre veri merkezlerindeki yapay zeka çipi stoğu bugün yaklaşık 20 milyon düzeyinde. Kuruluş, kapasitenin yaklaşık dokuz ayda bir ikiye katlanarak 2028 sonunda bugünün 10 katına çıkabileceğini hesaplıyor.
IDC'ye göre küresel yapay zeka altyapı harcamaları geçen yıl 318 milyar dolardı; 2029'da 1 trilyon doları aşması bekleniyor. Bu artış, çiplerin yanı sıra veri merkezi binaları, soğutma, ağ ekipmanı ve elektrik bağlantılarını da kapsıyor.
200 milyon çip hesabı
Ölçek artışı, yapay zeka modellerinin iki ayrı aşamasını besliyor. Eğitim sürecinde çok sayıda özel çip büyük veri kümelerini işlerken, çıkarım aşaması tamamlanan modellerin kullanıcı sorularına gerçek zamanlı yanıt vermesi için ek kapasite gerektiriyor.
Mart 2024'te dünyada yaklaşık 2,4 milyon H100 eşdeğeri yapay zeka çipi vardı; Epoch AI aynı ölçekte 2028 sonu için yaklaşık 200 milyon öngörüyor. H100 eşdeğeri, Nvidia'nın 2022'de piyasaya sürdüğü çipi referans alan karşılaştırmalı bir hesaplama birimi olarak kullanılıyor.
Amazon'da temel yapay zeka modellerinden sorumlu Peter DeSantis, şirketin hesaplama kapasitesinin 2022'den bu yana iki katına çıktığını ve gelecek yıla kadar yeniden ikiye katlanacağını söyledi. Bu açıklama, büyük teknoloji şirketlerinin yalnızca daha güçlü modeller değil, daha yoğun kullanıcı trafiği için de kapasite kurduğuna işaret ediyor.
ABD şirketlerinin kapasite üstünlüğü
ABD, yaklaşık 5 bin 500 veri merkeziyle en yakın ülkenin yaklaşık 10 katı ölçekte bir ağa sahip. Epoch AI'a göre Amazon, Google, Microsoft ve Meta, yapay zekayı çalıştıran küresel hesaplama gücünün yaklaşık yüzde seksen'ini kontrol ediyor.
Kuruluşun hesaplamasına göre Google'ın elindeki yapay zeka çipi sayısı Çin'deki şirketlerin toplamının yaklaşık dört katı. Çinli şirketler 2024 başında yaklaşık 244 bin H100 eşdeğeri çip kullanırken, bu sayının 2025 sonunda 1,16 milyona yükseldiği tahmin ediliyor.
Avrupa tarafında tablo daha sınırlı. Bölgedeki yapay zeka geliştiricileri ve politika uzmanlarının raporuna göre Avrupa, küresel yapay zeka hesaplama gücünün yaklaşık yüzde 5'ine sahip; izin süreçleri, enerji erişimi ve finansman açığı başlıca engeller arasında sayılıyor.
Enerji faturası ve tepki
SemiAnalysis'e göre veri merkezleri geçen yıl küresel ölçekte 64 gigavat elektrik tüketti; kuruluş, 2030 sonunda tüketimin bunun dört katına çıkabileceğini tahmin ediyor. Bu ölçekteki talep, enerji arzı, şebeke yatırımı ve su kullanımı tartışmasını veri merkezi izinlerinin merkezine taşıyor.
Yerel muhalefet özellikle elektrik fiyatları, su tüketimi ve arazi kullanımı üzerinde yoğunlaşıyor. ABD'de veri merkezi projeleri, kasım ara seçimleri öncesinde bazı bölgelerde teknoloji şirketleriyle yerel seçmenler arasındaki gerilimin parçası haline geliyor.
Google'ın baş bilim insanı Jeff Dean, daha büyük altyapının daha gelişmiş yetenekler ürettiğini savunarak, "Daha küçük ölçekte ortaya çıkmayan yeteneklerin daha büyük ölçekte ortaya çıktığını görüyorsunuz" dedi. Remote Labor Index testinde de modellerin yaygın serbest çalışma görevlerini tamamlama oranı ekim ayındaki yüzde 2,5 düzeyinden temmuzda yüzde 16'ya çıktı.
Üç koşullu rota
Eğer çip arzı, elektrik bağlantıları ve finansman planlandığı gibi ilerlerse, küresel makro etki sermaye harcamalarında daha kalıcı bir yüksek seviye olur. Bu durumda büyük bulut şirketleri kapasite fiyatlama gücünü korur; yarı iletken, enerji ekipmanı ve soğutma tedarikçileri daha görünür sipariş akışı kazanır.
Eğer izin süreçleri, şebeke kısıtları veya yerel direnç yatırımı geciktirirse, makro tarafta verimlilik kazanımları daha geç ölçülür. Şirketler için risk, pahalı çiplerin devreye alınma takviminin uzaması; sektör için sonuç, veri merkezi inşaatında daha seçici bir coğrafi dağılım olur.
Üçüncü rota, ölçekleme yasalarının getirilerinin zayıflaması. Böyle bir durumda 200 milyon çip hedefi talebi tek başına garanti etmez; model geliştiricileri, donanım üreticileri ve kurumsal müşteriler daha düşük maliyetli çıkarım ve özel amaçlı çip arayışına yönelir.