Pamuk Talebi Arttı: Tekstil Sentetikten Dönüyor
Pamuk talebi arttı; Hürmüz kaynaklı petrol riski sentetik elyafı pahalılaştırınca tekstil üreticileri doğal pamuğa yöneldi.
Cuneyd Erdogan ·
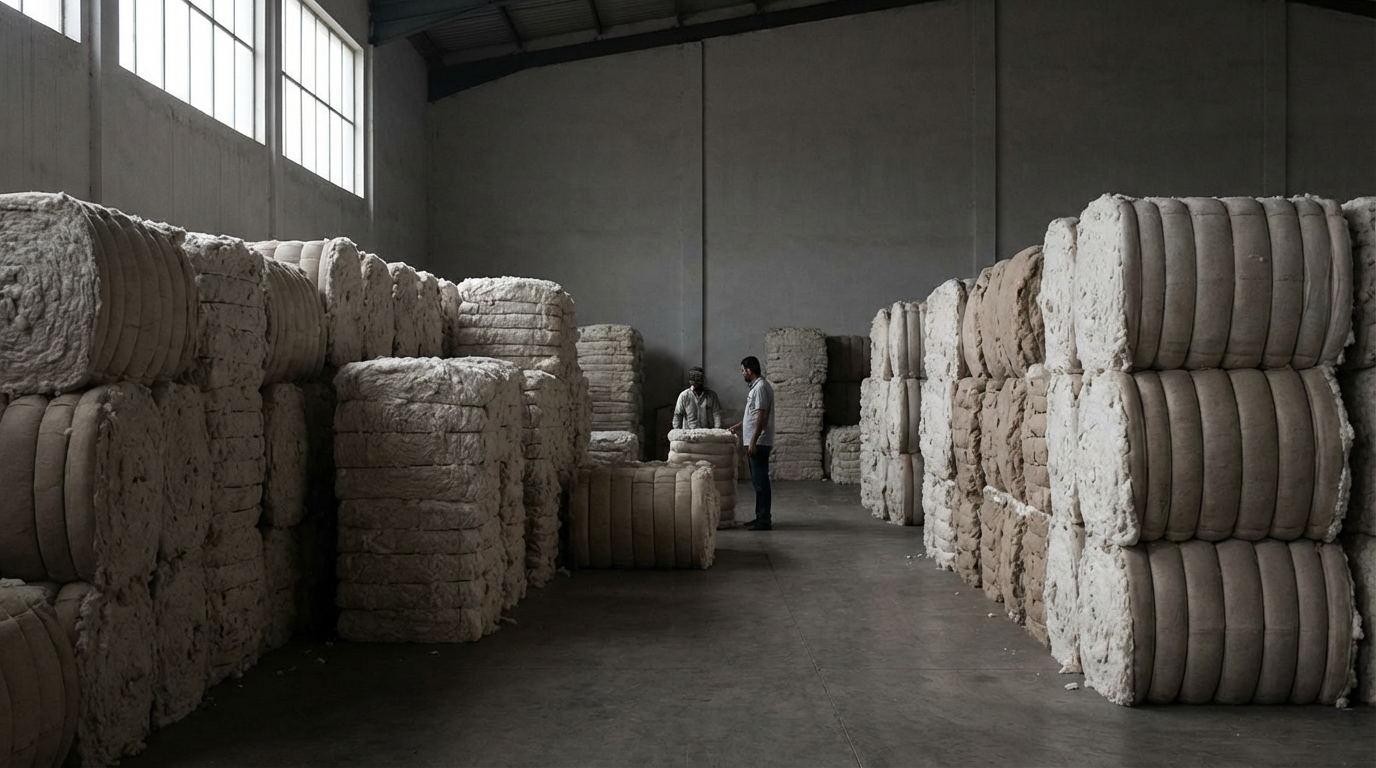
Türkiye’de tekstil üreticileri, Orta Doğu’daki jeopolitik gerilimlerin petrol fiyatlarını yukarı itmesiyle birlikte petrol bazlı sentetik elyaf yerine doğal pamuğa daha fazla yönelmeye başladı. Bu eğilim, 26 Nisan 2026’da İzmir’de düzenlenen 8. Ulusal Pamuk Zirvesi’nde sektör temsilcilerinin verdiği bilgilerle görünür hale geldi.
Ulusal Pamuk Konseyi Başkanı Fevzi Çondur, ABD/İsrail-İran hattındaki gerilimin ve Hürmüz Boğazı’ndaki risklerin enerji piyasasında maliyetleri artırdığını, bunun da sentetik elyaf fiyatlarına doğrudan yansıdığını söyledi.
Hürmüz Boğazı, küresel petrol sevkiyatında kritik bir geçiş noktası olduğu için buradaki aksama riski, petrolden türetilen hammaddelerin fiyatını hızlı biçimde etkiliyor. Tekstil sanayisinde yaygın kullanılan sentetik elyafın maliyeti de bu kanaldan yükseldi. Zirvede paylaşılan verilere göre savaş öncesi kilogramı ortalama 1 dolar olan sentetik elyaf, yüzde 70 artışla 1,70 dolara çıktı. Maliyet farkı büyüyünce, daha önce fiyat rekabeti nedeniyle geri planda kalan pamuk yeniden öne çıktı.
Çondur’un aktardığına göre Türkiye’nin tekstil sektörüne son 20-25 günde, 3-4 aylık çalışmayı karşılayacak düzeyde “ciddi” siparişler geldi. Bu sipariş akışı, üreticilerin hammadde tercihini hızla değiştirebildiğini ve pamuk tedarik zincirinin kısa vadede stratejik önem kazandığını gösteriyor. Tekstil firmaları açısından pamuk, yalnızca maliyet kalemi değil; aynı zamanda tedarik güvenliği ve ürün standardizasyonu açısından da daha öngörülebilir bir seçenek haline gelebiliyor.
Arz tarafında Türkiye’nin üretim coğrafyası belirleyici. Türkiye pamuk üretiminin yüzde 45’i Şanlıurfa’da yapılıyor ve bu yoğunlaşma, bölgesel su yönetimi ile lojistik kapasiteyi kritik hale getiriyor. ÇUKOBİRLİK Şanlıurfa Kooperatifi Başkanı Selahattin Güneş, Türkiye’nin dünyada GDO’suz pamuk üreten üç ülkeden biri olduğunu vurguladı. Bu özellik, özellikle izlenebilirlik ve ürün standardı arayan uluslararası alıcılar için Türkiye pamuğunu farklılaştıran bir unsur olarak öne çıkıyor.
Ege Bölgesi’nde son iki yıldır görülen kuraklığın ardından baraj doluluk oranlarının bu yıl iyi seviyeye gelmesi, 2026 üretim sezonunda su kısıtı beklenmediğine işaret ediyor. Bu gelişme, pamuk ekim kararları ve rekolte beklentileri açısından belirsizliği azaltabilir. Ancak talep artışı kalıcı olursa, iç piyasada pamuk fiyatları, iplik ve kumaş maliyetleri ile ihracat sözleşmelerinin fiyatlama davranışı daha yakından izlenecek başlıklar arasında yer alacak.
Genel resimde, enerji-jeopolitik risklerin tekstil hammaddesi tercihlerini değiştirdiği bir dönem oluşuyor. Sentetik elyafın petrol bağlantısı, maliyet şoklarını hızlandırırken; pamuk, tarımsal üretim koşullarına bağlı riskler taşısa da enerji fiyatlarına daha dolaylı tepki veriyor. Bu nedenle firmalar, kısa vadede maliyet ve tedarik güvenliği dengesini yeniden kurarken, pamuk tedarik planlarını ve stok yönetimini daha sık güncelleyebilir.
Olası Etkiler
Ülke Etkisi: Sentetik elyaf maliyet şoku, Türkiye’de pamuk üretimi ve tedarik zinciri planlamasını öne çıkarabilir. Sipariş akışı sürerse, tarım-su yönetimi ve pamukta izlenebilirlik standartları daha fazla gündeme gelebilir.
Sektör Etkisi: Tekstil firmaları, petrol bağlantılı girdiler yerine pamuk kullanımını artırarak maliyet oynaklığını azaltmaya çalışabilir. Bu kayma, iplik-kumaş üretim kapasitesi ve pamuk tedarik sözleşmelerinde vade ve fiyatlama davranışını etkileyebilir.
Piyasa Etkisi: Petrol fiyatlarındaki hareketler, sentetik elyaf üzerinden tekstil maliyetlerine daha hızlı yansıyabilir ve şirket marj beklentilerini etkileyebilir. Pamuk talebindeki artış, tarımsal emtia fiyatlaması ve ilgili şirketlerin stok/işletme sermayesi ihtiyacı kanalıyla piyasalara yansıyabilir.