

«زيم» تواجه مخاطر تتعلق بالاندماج رغم عرض الاستحواذ من «هاباغ لويد» بقيمة 35 دولاراً، بحسب أفروتسكي
يرى المساهم في منصة «سيكينغ ألفا» أن القيمة المستقلة لسهم الشركة تبلغ 36.14 دولاراً، محذراً في الوقت ذاته من أن المخاوف المتعلقة بالأمن القومي الإسرائيلي قد…
منح كيفن أفروتسكي، المساهم في منصة «سيكينغ ألفا»، شركة «زيم لخدمات الشحن المتكاملة» تصنيف «شراء قوي» في تحليل استثماري نُشر في 9 نوفمبر، مع تحديد سعر مستهدف عند 35 دولاراً وتقدير ربحية السهم بين 9 و10 دولارات للنصف الثاني من عام 2026.
وتكتسب هذه الأطروحة أهمية للمستثمرين لأن أفروتسكي يرى أن سهم «زيم» يتمتع بقيمة استثمارية سواء اكتملت صفقة الاستحواذ المقدمة من «هاباغ لويد» بسعر 35 دولاراً للسهم أم فشلت؛ حيث قدّر القيمة المستقلة للسهم بنحو 36.14 دولاراً بحلول نهاية العام.
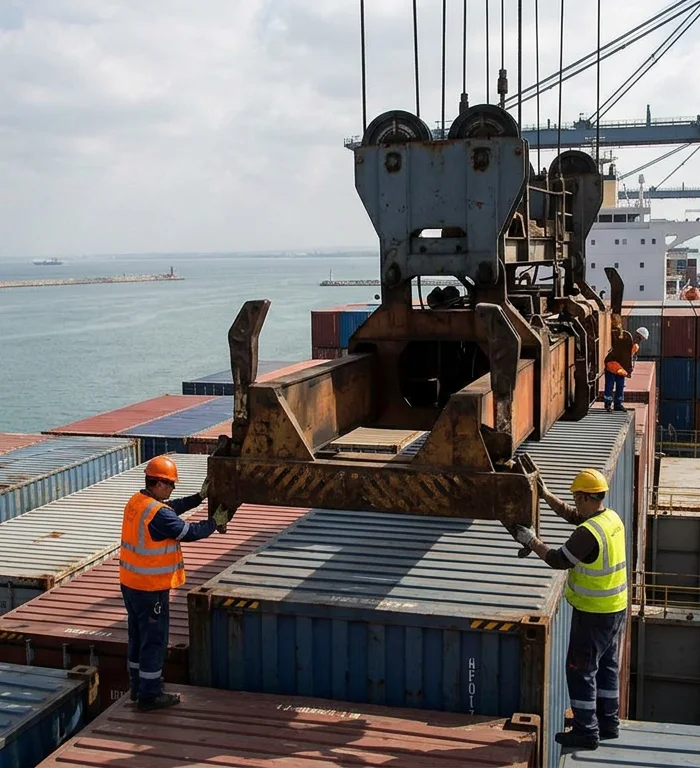
وتُعد «زيم» شركة شحن بحري منتظم إسرائيلية تمتلك أسطولاً يضم أكثر من 100 سفينة حاويات. وأوضح أفروتسكي أن أسعار شحن الحاويات لا تزال متماسكة على نحو غير معتاد، وأن الأسعار الفعلية لشركة «زيم» أعلى بكثير من مستويات الربع الثاني، مما يدعم تقديراته لأرباح النصف الثاني من عام 2026.
وتتسم مخاطر الصفقة بطابع سياسي بالإضافة إلى كونها مالية؛ إذ أشار أفروتسكي إلى أن المخاوف المتعلقة بالأمن القومي الإسرائيلي قد أبطأت عملية الموافقة، مؤكداً أن المساهمين لن يحصلوا على أي تعويض في حال تم حظر الصفقة.
ويشمل تقييمه المستقل السيولة النقدية وقيمة الأسطول، وفقاً للتحليل. ويهدف هذا التقدير إلى تحديد حد أدنى لسعر السهم حتى لو لم تُغلق صفقة «هاباغ لويد»، رغم أن التحليل يشير أيضاً إلى مخاطر محتملة ناتجة عن فائض المعروض في سوق شحن الحاويات.
وتتمثل الاختبارات القادمة في ما إذا كانت صفقة الاستحواذ ستنال الموافقة، وما إذا كانت أرباح النصف الثاني ستعكس قوة أسعار شحن الحاويات التي يتوقعها أفروتسكي.
المصدر: مقال تحليل استثماري، «سيكينغ ألفا»، 9 نوفمبر
More stories
- اليونان تستهدف نمواً بنسبة 2.3% في موازنة عام 2027
- الأسهم الأمريكية تواجه تحذيراً من غولدمان ساكس بشأن مزيد من عمليات البيع القسري
- بيتكوين تهبط إلى ما دون 57,742 دولاراً مع بحث المستثمرين عن رهانات بديلة
- تحقيق هيئة الأوراق المالية والبورصات الأمريكية بشأن إنفيديا يفحص قضايا محاسبية لدى صانعة الرقائق
- صادرات الشركات المملوكة لنساء في رواندا تتراجع 51% عن ذروة عام 2021
- خسائر ناسداك تختبر شهية الاكتتابات العامة مع تراجع مكاسب أنثروبيك
- البنك المركزي الأوروبي يعزز دمج مخاطر المناخ والطبيعة بعد خمس سنوات من إطلاق مبادرته
- لوكورنو يرفع الحد الأدنى للأجور في فرنسا بنسبة 1.6% اعتباراً من 1 ديسمبر
- حملة السندات يطالبون بعوائد أعلى مع ارتفاع عوائد الخزانة هذا العام
- سوق دعم القرارات في علاج الأورام قد يصل إلى 2.33 مليار دولار
آخر الأخبار
- مؤسسة "ديفيد بار هاوس" تكرم حرفياً فيكتورياً بلوحة تذكارية زرقاء
- هجمات إيرانية تصيب 25 ناقلة نفط قرب مضيق هرمز
- لجنة الاتصالات الفيدرالية تقر التشويش على الهواتف المحمولة في السجون رغم تحذيرات من امتداد الأثر لـ 2.5 ميل
- ضربات روسية على أوكرانيا وسط ضغوط على إمدادات الكهرباء في أوديسا
- البحرين تعلن إصابة شخصين إثر هجمات جوية إيرانية
- فرق الطوارئ في البلطيق تكافح حريق السفينة «سبارتا 2» إثر هجوم بمسيرة
- خبراء تغذية ينصحون باستبدالات تدريجية للتحول إلى الغذاء النباتي
- أوروبا تواجه فجوة في تحديد المسؤولية بعد 16 حادثاً سيبرانياً ومادياً