عائد توزيعات كلوروكس بنسبة 6%: فرصة استثمارية أم فخ للقيمة؟
يجذب عائد توزيعات أرباح شركة كلوروكس البالغ 6% المستثمرين، لكن ضعف أحجام المبيعات والمخاطر التشغيلية يشيران إلى تعافٍ بطيء قد يؤثر على المحافظ الاستثمارية…
Jurgen Goldmeier ·
عائد توزيعات كلوروكس بنسبة 6%: فرصة استثمارية أم فخ للقيمة؟
يضع عائد توزيعات الأرباح البالغ 6% ومضاعف الربحية الآجل البالغ 14 ضعفاً شركة كلوروكس (CLX) في خانة الصفقات الإحصائية الجذابة في قطاع السلع الاستهلاكية الأساسية. ومع ذلك، يتم تداول السهم بالقرب من أدنى مستوياته منذ عدة سنوات، حيث تكافح الشركة للتعافي من هجوم سيبراني وقع في أغسطس 2023 ألحق أضراراً جسيمة بمبيعاتها وسلسلة توريدها. والسؤال المطروح في السوق هو ما إذا كان التقييم الجذاب يعوض عن التحول التشغيلي الذي لا يزال هشاً.
الخلفية
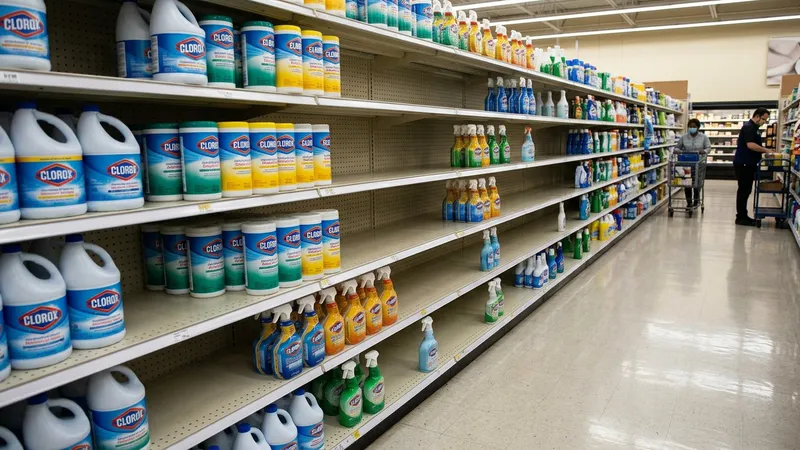
لا تزال كلوروكس تحاول التعافي من الهجوم السيبراني الذي شل عملياتها، مما تسبب في انخفاض المبيعات بنسبة 16% على أساس سنوي وتراجع أحجام المبيعات بنسبة 10% في أحدث ربع لها. وبينما أكدت الشركة مجدداً توجيهاتها للعام بأكمله -وهي توقعات الشركة للأداء المستقبلي- كشفت النتائج عن التحدي المتمثل في استعادة حصتها على أرفف المتاجر والزخم الاستهلاكي. وقد تحسن هامش الربح الإجمالي للشركة ليصل إلى 40.0%، لكن ذلك جاء على خلفية خسائر حادة في أحجام المبيعات، وليس نتيجة قوة أساسية. وقد تعاملت شركات السلع الاستهلاكية الأساسية النظيرة مع بيئة صعبة بعد الجائحة، حيث وازنت بين زيادات الأسعار وبين توجه المتسوقين نحو علامات تجارية أرخص. ويعد مضاعف الربحية الآجل للسهم، وهو مقياس لسعره مقارنة بالأرباح المستقبلية المتوقعة للسهم، أقل بكثير من متوسطه التاريخي. ويُعتبر عائد بنسبة 6% على سهم قيادي في قطاع السلع الأساسية مثل كلوروكس مرتفعاً تاريخياً، مما يشير إلى أن السوق يسعر مخاطر كبيرة على أرباحها، وليس عودة إلى نمو مستقر.
لماذا يهم هذا الأمر
يعد أداء سهم كلوروكس حالة اختبار لاستثمار القيمة في السوق الحالية. يرى المتفائلون أنها صفقة قيمة جوهرية كلاسيكية: علامة تجارية موثوقة ذات عائد مرتفع، تعاني مؤقتاً بسبب حدث استثنائي. أما وجهة النظر المتشائمة، التي كانت حتى الآن هي التوجه الرابح، فهي أن الهجوم السيبراني أضر بشكل دائم بوضعها التنافسي أمام منافسين مثل بروكتر آند جامبل والمنتجين ذوي العلامات التجارية الخاصة. وقد يصبح توزيع الأرباح المرتفع عبئاً إذا لم يتعافَ التدفق النقدي بالسرعة الكافية لتمويله دون إضافة ديون أو تقليص الاستثمارات. إن المستثمرين الذين راهنوا على تعافٍ سريع على شكل حرف V في أحجام مبيعات كلوروكس هم في الجانب الخاسر من هذه الصفقة. فالبطء في العودة يعني أن رأس المال محتجز في سهم ضعيف الأداء بينما يظل اتساع السوق، أو عدد الأسهم المشاركة في الصعود، ضيقاً ومتركزاً في أماكن أخرى. كما أن فشل شركة كبرى في قطاع السلع الأساسية في الحفاظ على حجم مبيعاتها سيكون مؤشراً سلبياً لقطاع السلع الدفاعية الاستهلاكية بأكمله، مما يشير إلى أن القوة التسعيرية قد وصلت إلى حدها الأقصى.
ما يجب مراقبته
المؤشر الرئيسي الذي يجب مراقبته هو التقرير الفصلي القادم للشركة، المتوقع صدوره في أوائل مايو 2024. ستتجاوز السوق الأرقام الرئيسية للبحث عن توجيهات صريحة بشأن تعافي أحجام المبيعات للأرباع القادمة. وأي إشارة إلى أن الشركة تفشل في استعادة حصتها السوقية المفقودة أو أنها تضطر إلى زيادة العروض الترويجية، مما يضر بهوامش الربح، سيؤكد وجهة النظر المتشائمة. وعلى العكس من ذلك، فإن حدوث تحول واضح في اتجاهات أحجام المبيعات وتأكيد التوجيهات للعام بأكمله سيشير إلى أن التحول يسير على المسار الصحيح، مما سيجبر البائعين على المكشوف على تغطية مراكزهم.