Reuters: TOGG'da yüzde 46'lık hisse satışı için görüşmeler sürüyor
TOGG hisseleri için yüzde 46'lık satış görüşmesi iddiası, elektrikli otomobil üreticisinde ortaklık dengesi ve ölçek baskısını yeniden gündeme taşıdı.
Atlas Newsdesk ·
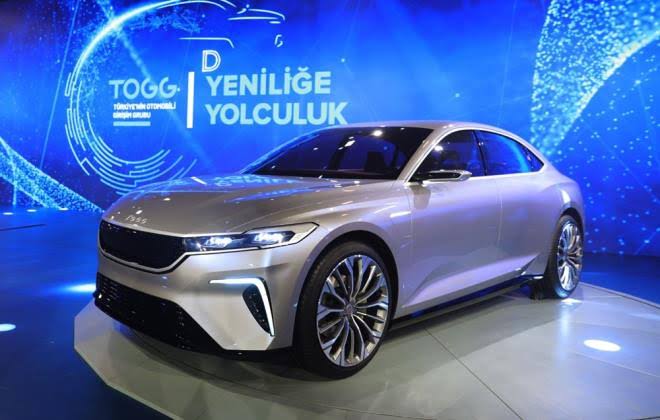
Vestel ve Anadolu Grubu'nun TOGG hisseleri için %46'lık satış görüşmesi yürüttüğü iddiası, ortaklık yapısını değiştirebilir.
Reuters'ın konuya aşina üç kişiye dayandırdığı habere göre, iki grubun şirketteki toplam payı için Türkiye Varlık Fonu ve Turkcell ile temas kurulmuş durumda. Görüşmelerin sürdüğü, fiyat, takvim ve ödeme yapısı gibi başlıkların ise henüz açıklanmadığı belirtildi.
Olası işlem, Türkiye'nin yerli elektrikli otomobil üreticisi olarak konumlanan TOGG'da sekiz yıllık ortaklık düzeninin yeniden kurulması anlamına gelir. Şirket halka açık olmadığı için değerleme, borçluluk ve nakit ihtiyacı gibi kalemler doğrudan piyasa ekranlarından izlenemiyor.
Yüzde 46 pay için iki alıcı
TOGG'un mevcut ortaklık yapısında Vestel, Anadolu Grubu, Turkcell ve BMC Otomotiv'in ayrı ayrı %23 payı bulunuyor. Türkiye Odalar ve Borsalar Birliği ise kalan yüzde 8'lik dilimi elinde tutuyor.
Bu tablo, Vestel ve Anadolu Grubu'nun birlikte çıkması halinde şirket sermayesinin neredeyse yarısının el değiştirmesi sonucunu doğurur. Alıcı tarafında Türkiye Varlık Fonu ile mevcut ortaklardan Turkcell'in anılması, pay devrinin yalnızca finansal değil, yönetişim açısından da sonuç üretebileceğini gösterir.
Görüşmeler sonuçlanırsa Turkcell'in TOGG içindeki ağırlığı artabilir; Türkiye Varlık Fonu'nun girişi ise kamu destekli sanayi politikası bağlantısını güçlendirebilir. Anlaşma tamamlanmazsa mevcut ortaklık yapısı korunur, ancak satış iddiası şirketin sermaye ihtiyacına ilişkin tartışmayı canlı tutar.
Satış verileri ölçek sınavını gösteriyor
Otomotiv Distribütörleri ve Mobilite Derneği verilerine göre TOGG, geçen yıl Türkiye'de 39.020 araç sattı. Bu yılın ilk yedi ayında satışlar, geçen yılın aynı dönemine göre %30 artarak 25.848 adede ulaştı.
Bu büyüme, markanın iç pazarda görünür bir hacme ulaştığını gösteriyor; ancak otomotiv üretiminde kârlılık genellikle satıştan çok ölçek, tedarik maliyeti ve kapasite kullanımına bağlı. Sektör kaynakları, vergi avantajları ve teşviklere rağmen yıllık üretim yüz binli adetlere çıkmadan kâr eşiğine ulaşmanın zor olduğunu belirtiyor.
Ortakların finansal tablolarından yansıyan bilgiler, TOGG'un geçen yıl milyarlarca lira düzeyinde zarar yazdığını, bu yılın ilk altı ayında ise zararın azaldığını gösteriyor. Şirketin halka açık olmaması, bu iyileşmenin hangi kalemlerden kaynaklandığını dışarıdan ayrıştırmayı güçleştiriyor.
Devir ihtimalleri sektöre yayılıyor
Elektrikli araç üretimi, batarya tedariki, yazılım yatırımı ve servis ağı nedeniyle ilk yıllarda yüksek sermaye gerektiriyor. TOGG için pay devri, yalnızca ortakların değişmesi değil, yeni finansman ve yatırım kararlarının hangi merkezde alınacağı sorusunu da beraberinde getirir.
Eğer yüzde 46'lık pay Türkiye Varlık Fonu ve Turkcell'e geçerse, TOGG'da karar alma daha az sayıda ortak etrafında toplanabilir. Bu şirket için yatırım planlarında daha hızlı eşgüdüm sağlayabilir; sektör için yerli tedarik zincirinde kamu bağlantılı ağırlığı artırabilir.
Eğer görüşmeler uzar veya anlaşma çıkmazsa, TOGG'un mevcut ortaklık dengesi korunur. Bu durumda şirket için sermaye planlaması daha parçalı kalabilir; otomotiv yan sanayisi açısından sipariş, kapasite ve batarya yatırımı kararları daha temkinli ilerleyebilir.
Üçüncü yol, pay devrinin kısmi veya aşamalı yapılmasıdır. Böyle bir yapı, küresel ölçekte Türkiye'nin elektrikli araç üretim kapasitesine sınırlı ama izlenebilir katkı sunar; TOGG için bilanço baskısını zamana yayar, sektör için de üretim artışının tedarikçiler üzerindeki etkisini daha kademeli hale getirir.
Şimdi belirleyici başlıklar satış fiyatı, alıcıların pay oranı, yönetim hakları ve açıklanacak finansman planı olacak. Bu kalemler netleşmeden işlemin TOGG'un üretim hedeflerine, kârlılık patikasına ve Türkiye elektrikli araç pazarındaki rekabet dengesine etkisi ölçülemez.