ÖTV istisnası engelli araç alımında kapsam genişledi
ÖTV istisnası, ehliyet alamayan yüzde 40+ ortopedik engelliler için genişledi; araç bedel limiti 2.873.900 TL ve yeni belge süreci var.
Cuneyd Erdogan ·
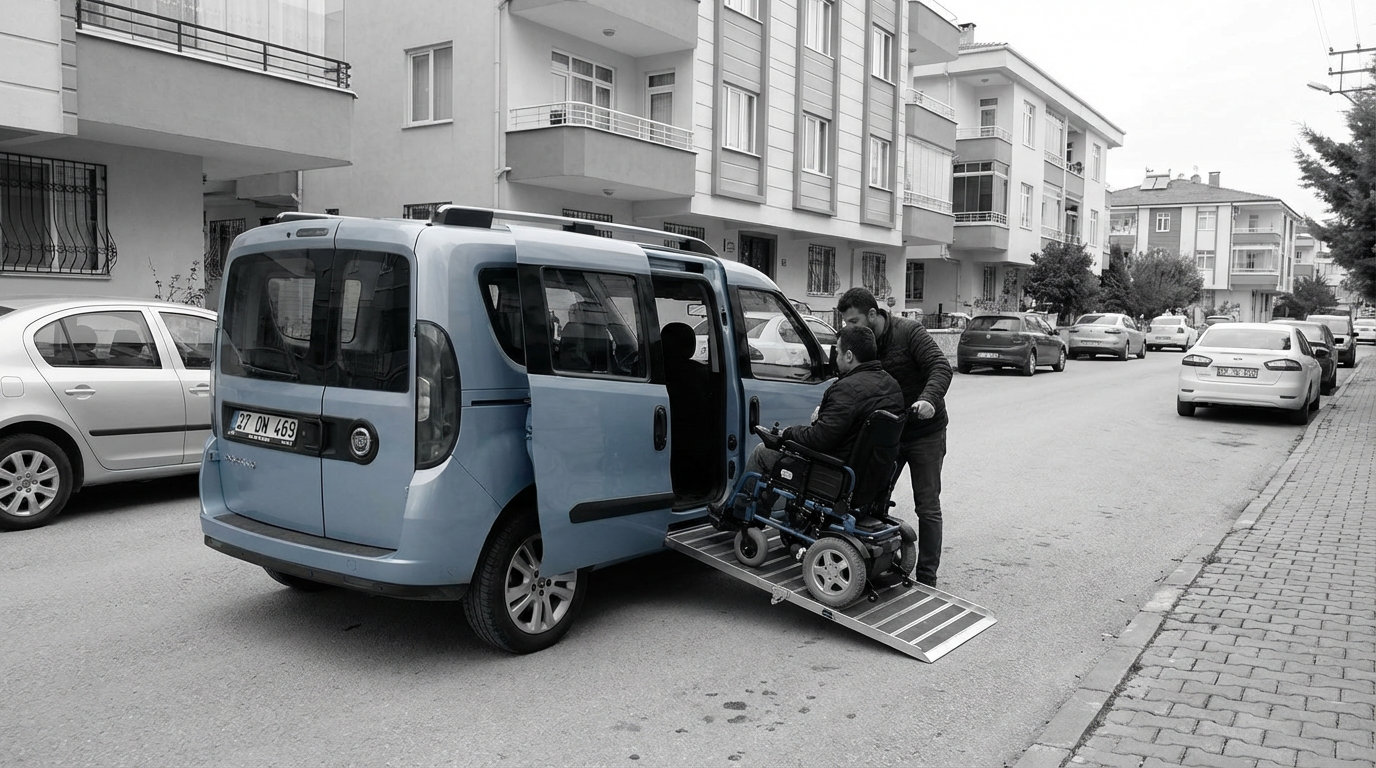
Hazine ve Maliye Bakanlığı Gelir İdaresi Başkanlığı, engelli araç alımında Özel Tüketim Vergisi (ÖTV) istisnasının uygulamasını genişleten düzenlemeyi Resmi Gazete’de yayımladı ve yürürlüğe soktu. Değişiklik, ortopedik engeli nedeniyle sürücü belgesi alamayan kişilerin, engel oranı yüzde 90’ın altında kalsa bile belirli şartlarla kendi adlarına ÖTV’siz araç alabilmesini mümkün kılıyor.
Düzenlemenin arka planında Anayasa Mahkemesi’nin iptal kararı var. Mahkeme, engellilik oranı yüzde 90’ın altında olan ortopedik engellilerin, engelleri nedeniyle ehliyet alamadıkları durumda, aracı kendileri kullanmasalar bile ÖTV istisnasından yararlanamamasını eşitlik ilkesine aykırı buldu. Bu karar sonrası idare, uygulama tebliğini güncelleyerek istisnanın kapsamını ve belge akışını yeniden tanımladı.
Yeni çerçevede, engel oranı yüzde 40 ve üzeri olan ortopedik engellilerden, ortopedik engeli nedeniyle “sürücü belgesi alamayacağına” karar verilen malul veya engelliler, kendi adlarına ilk iktisapta ÖTV istisnasından yararlanabilecek. Bu yaklaşım, daha önce ağırlıklı olarak yüzde 90 ve üzeri engellilik oranı üzerinden şekillenen uygulamada, ehliyet alamama durumunu belirleyici bir kriter haline getiriyor.
İstisna, belirli araç türleri ve teknik/bedel sınırlarıyla tanımlandı. Motor silindir hacmine bakılmaksızın, ÖTV ve diğer tüm vergiler dahil bedeli 2 milyon 873 bin 900 liranın altındaki binek otomobil ve çeşitli gövde tipleri kapsamda yer alıyor. Ayrıca eşya taşımaya mahsus bazı araçlarda 2 bin 800 santimetreküp veya altı motor hacmi şartı aranırken, motosikletlerde motor hacmi şartı uygulanmıyor.
Uygulama tarafında vergi idaresi, istisnayı belge ve teyit süreçleriyle kontrol ediyor. İstisna kapsamında teslim edilen taşıtlar için mükellef ÖTV beyannamesi veriyor ancak beyannamede vergi hesaplamıyor. Alıcının ortopedik engel oranının yüzde 40 ve üzeri olduğunu ve ortopedik engeli nedeniyle sürücü belgesi alamayacağı değerlendirmesini içeren engellilik sağlık kurulu raporu, satış faturasıyla birlikte vergi dairesine iletiliyor.
Vergi dairesi, beyanname ve ekleri inceleyerek hem engel oranını hem de ehliyet alamama durumunu tespit ediyor. Birden fazla ortopedik engeli olup her birinin oranı yüzde 40’ın altında kalan kişilerde, oranlar ilgili yönetmelikteki hesaplama yöntemiyle birleştiriliyor. Sağlık kurulu raporu Sağlık Bakanlığı sistemi üzerinden elektronik ortamda doğrulandıktan sonra, istisnanın uygulandığını gösteren “ÖTV ödeme belgesi” mükellefe veriliyor.
Bu değişiklik, engellilik oranı yüzde 40-90 bandında olup ortopedik engeli nedeniyle ehliyet alamayan kişiler için erişim koşullarını netleştirirken, vergi kaybı riskini belge doğrulama ve beyanname mekanizmasıyla yönetmeyi hedefleyen bir idari çerçeve kuruyor.
Olası Etkiler
Ülke Etkisi: Düzenleme, Anayasa Mahkemesi kararının idari uygulamaya yansıması olarak vergi istisnalarında eşitlik ve erişim tartışmalarını yeniden çerçeveleyebilir. Belge doğrulama ve beyanname akışı, kamu gelirleri üzerindeki etkiyi idari denetim kapasitesi üzerinden şekillendirebilir.
Sektör Etkisi: Otomotiv bayileri ve distribütörler, istisna kapsamındaki satışlarda rapor, fatura ve beyanname süreçlerini daha sıkı uyum kontrolleriyle yürütmek zorunda kalabilir. Kapsama giren araç türleri ve bedel limiti, ürün karması ve stok planlamasında talebin belirli segmentlerde yoğunlaşmasına yol açabilir.
Piyasa Etkisi: İstisna kapsamının genişlemesi, belirli fiyat bandındaki araçlara talep kanalıyla kısa vadeli satış kompozisyonunu etkileyebilir. Vergi istisnası uygulamasında denetim ve teyit süreçleri, işlem süreleri ve teslimat takvimleri üzerinden nakit akışı ve çalışma sermayesi dinamiklerini etkileyebilir.