Japonya Merkez Bankası Temmuz 2026 işlem verisi
Japonya Merkez Bankası Temmuz 2026 hükümet işlemleri raporu yayımlandı; FB/TB/JGB işlemleri sınıflandı, rakamlar paylaşılmadı.
Cuneyd Erdogan ·
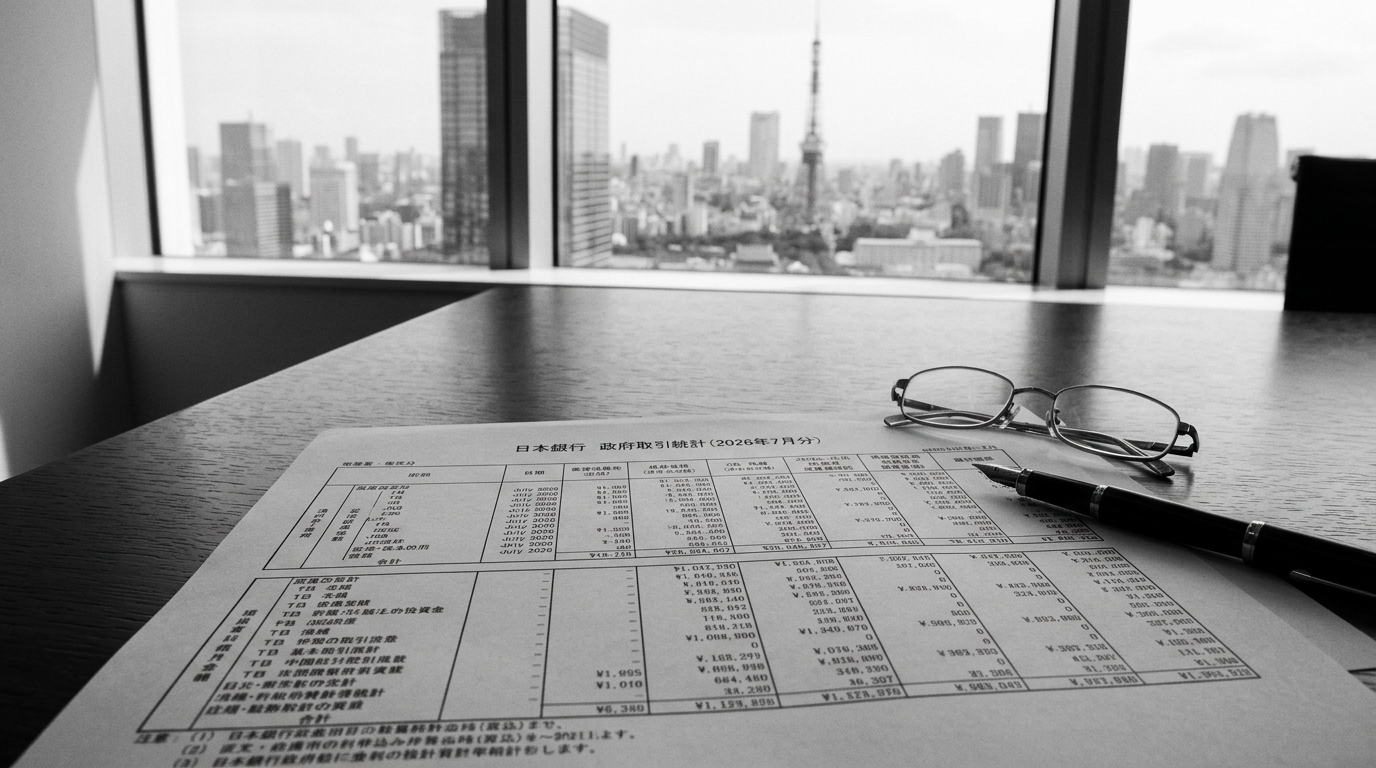
Japonya Merkez Bankası, Temmuz 2026 dönemine ait “hükümetle işlemler” istatistik raporunu yayımladı. Rapor, merkez bankasının kamu borçlanma araçlarıyla hangi kanallar üzerinden işlem yaptığını izlemeye yarayan resmi bir veri seti sunuyor.
Bu yayın, piyasa açısından “merkez bankası kamu kağıtlarında ne yaptı?” sorusuna çerçeve sağlar; ancak eldeki metin, rapordaki rakamları ve dönemsel değişimleri içermiyor. Bu nedenle Temmuz 2026 gerçekleşmelerinin büyüklüğünü, önceki aylara göre yönünü ve olası politika sinyalini sayısal olarak özetlemek bu aşamada mümkün değil.
Raporun kapsadığı enstrümanlar üç ana grupta toplanıyor
Financing Bills (FBs), Treasury Bills (TBs) ve Japanese Government Bonds (JGBs). İşlemler ise her bir enstrüman için üç başlık altında sınıflanıyor: üstlenim (underwriting), doğrudan alım (outright purchases) ve satış (sales).
Rapor neyi ölçüyor, hangi kanalları görünür kılıyor? FB ve TB kalemleri, kısa vadeli kamu finansmanı araçlarını temsil ederken JGB’ler daha uzun vadeli Japon devlet tahvillerini kapsıyor. Bu yapı, kısa vadeli kağıtlar ile tahvil eğrisinin daha uzun vadeli kısmına yönelik işlemlerin aynı rapor içinde karşılaştırılabilmesini sağlar.
Üstlenim başlığı, merkez bankasının ihraç sürecinde rol aldığı işlemleri; doğrudan alım, ikincil piyasada veya ilgili mekanizmalar üzerinden yapılan net alımları; satış ise eldeki portföyden çıkışları işaret eder. Bu ayrım, merkez bankası bilançosunun kamu kağıtları üzerinden nasıl şekillendiğini izleyen kurumlar için önem taşır.
Özellikle JGB tarafında alım-satımın düzeyi ve vade dağılımı
Yine de sayısal detay olmadan, işlemlerin rutin operasyon mu yoksa bilanço yönüyle anlamlı bir değişim mi olduğu ayıedilemez. Özellikle JGB tarafında alım-satımın düzeyi ve vade dağılımı görünmeden, tahvil getirileri ve eğri dinamikleriyle ilişki kurmak sınırlı kalır.
Yatırımcılar ve kurumlar için pratik okuma
Bankalar, aracı kurumlar ve portföy yönetimi ekipleri bu tür raporları genellikle üç amaçla takip eder: merkez bankası bilanço trendini izlemek, kamu borçlanma araçlarındaki arz-talep dengesine dair tamamlayıcı sinyal almak ve para politikası iletişimiyle fiili işlemler arasındaki uyumu kontrol etmek.
Bu içerikte ise kritik eksik, Temmuz 2026 toplamları ve önceki aylara göre artış-azalış yönünün verilmemesi. Dolayısıyla “sıkılaşma mı gevşeme mi ima ediyor?” gibi çıkarımlar, yalnızca raporun PDF’inde yer alan tablolar görülerek güvenli şekilde yapılabilir.
Sayısal ayrıntılar olmadan yapılacak yorumlarda ikinci risk, operasyonel rutin hareketleri politika sinyali gibi okuma hatasıdır. Bu tür veri setleri, tek başına değil, faiz kararı, varlık alım programı çerçevesi ve tahvil piyasası göstergeleriyle birlikte değerlendirilir.
Türkiye ile bağlantı: küresel faiz ve risk iştahı kanalı BoJ verileri Türkiye için doğrudan bir yerel gösterge sayılmaz. Buna karşın gelişmiş ülke tahvil getirileri ve küresel fonlama koşulları üzerinden risk iştahı kanalına dolaylı bilgi taşır.
Türkiye tarafında bu tür küresel sinyaller çoğu zaman yerel enflasyon görünümü, TCMB patikası ve ülke risk primiyle birlikte fiyatlanır. BoJ raporu, küresel getiri ortamında belirgin bir eğilim değişimiyle aynı döneme denk gelirse daha görünür hale gelebilir.
Ülke Etkisi: Japonya’da bu veri seti, merkez bankasının kamu kağıtlarıyla etkileşimini daha şeffaf izlemeyi sağlar. Rakamlar görülmeden Temmuz 2026 işlemlerinin maliye-finansman koşullarına ve tahvil eğrisine etkisini ölçmek mümkün olmaz.
Sektör Etkisi: Bankalar ve portföy yöneticileri, FB/TB/JGB bazında üstlenim, doğrudan alım ve satış ayrımıyla bilanço dinamiklerini daha iyi sınıflandırabilir. Ancak nicel detay olmadan strateji, risk limiti ve hedge kararlarına dayanak üretme kapasitesi sınırlı kalır.
Piyasa Etkisi: Piyasalar bu raporu, JGB arz-talep dengesi ve merkez bankası bilanço akışı kanalıyla fiyatlamaya katabilir. Temmuz 2026 rakamları açıklanmadığı için tahvil getirileri, kur ve küresel risk primi kanalı üzerinden net bir aktarım mekanizması kurmak zorlaşır.