Hürmüz Krizi petrol şirketi kârlarını artırdı
Hürmüz Krizi, arz daralmasıyla petrol fiyatlarını ve büyük petrol şirketlerinin kâr beklentilerini yükseltti; ihracat 7 milyon varilin altına indi.
Cuneyd Erdogan ·
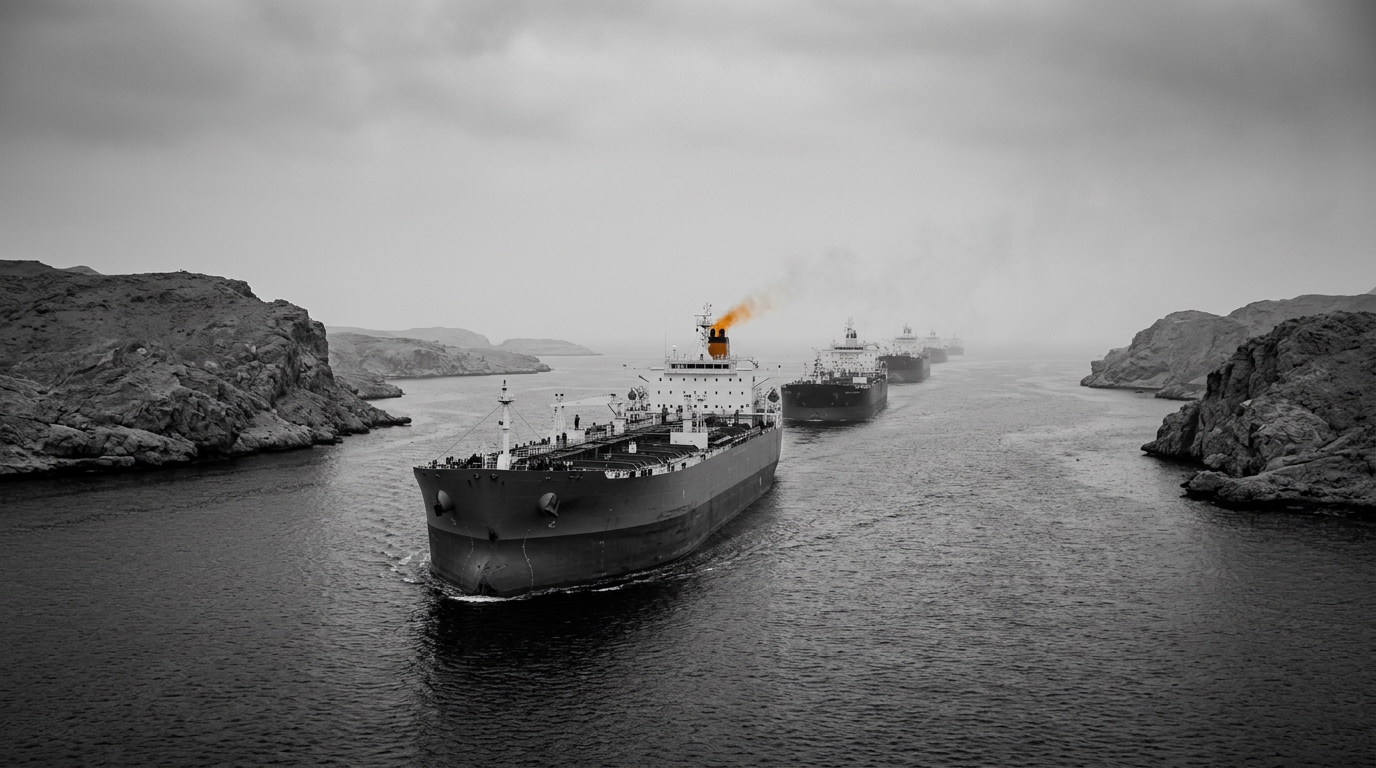
Orta Doğu’daki savaşın Hürmüz Boğazı’nda fiili kapanmaya yol açması, petrol arzını daralttı ve büyük petrol şirketlerinin kâr beklentilerini yukarı çekti. 28 Mart 2026 itibarıyla piyasada oluşan yeni fiyat dengesi, 2025’te düşük fiyatlar nedeniyle kârı gerileyen şirketlerin görünümünü tersine çevirdi.
Analistler, mevcut yüksek fiyatların kârlılığı desteklediğini, ancak daha belirgin bir sıçrama için varil fiyatının 120 doların üstüne çıkıp bu seviyede kalıcı olmasının kritik eşik olduğunu izliyor.
Savaş öncesi dönemde düşük petrol fiyatları, 12 büyük petrol şirketinin toplam kârında 27 milyar dolarlık gerilemeye yol açmıştı. Bu düşüşte OPEC+ kesintilerinin fiyatları yeterince yukarı taşıyamaması ve küresel arz fazlasının sürmesi belirleyici oldu. Savaş sonrası dönemde ise risk primi yükseldi, fiziksel arz akışları bozuldu ve fiyatlama davranışı kısa vadeli arz güvenliği etrafında yeniden şekillendi.
Energy Intelligence Group ekonomisti Julien Mathonniere’nin değerlendirmesine göre, çatışma kısa sürerse petrol fiyatı ortalama 81 dolar civarında denge bulabilir. Çatışma uzarsa fiyatların 150 dolara kadar çıkma ihtimali gündeme geliyor. Bu senaryolar, şirketlerin nakit akışı ve sermaye harcaması planlarını doğrudan etkileyen bir bant oluşturuyor; fiyatın seviyesi kadar oynaklığın artması da risk yönetimi maliyetlerini büyütüyor.
Arz tarafında en somut değişim Körfez çıkışlarında görülüyor. Körfez’den petrol ihracatı günlük 7 milyon varilin altına indi; bu seviye, savaş öncesindeki günlük 18 milyon varilin yüzde 40’ından daha azına karşılık geliyor. Irak–Türkiye petrol hattının yeniden açılması günlük 200 bin varillik ek akış sağladı, ancak bu katkı Hürmüz kaynaklı açığın yalnızca yaklaşık yüzde 1’ini telafi ediyor.
Piyasa, birkaç ay sürebilecek günlük 10–11 milyon varillik arz açığı riskini fiyatlıyor. Böyle bir açık, rafineri marjları, navlun ve sigorta maliyetleri üzerinden nihai enerji fiyatlarına yansıyabilir ve enflasyon kanalıyla para politikası beklentilerini etkileyebilir. Şirketler açısından tablo tek yönlü değil: Yüksek fiyatlar gelirleri artırırken, güvenlik, lojistik, finansman ve operasyon maliyetleri de yükseliyor.
Bu nedenle kâr artışı, maliyet baskılarıyla kısmen dengeleniyor ve yatırım kararları daha temkinli bir çerçeveye kayıyor.
Hürmüz Boğazı, küresel petrol ticaretinde kritik bir geçiş noktası olarak biliniyor ve burada yaşanan kesintiler genellikle kısa sürede küresel fiyatlara yansıyor. Mevcut durumda piyasa, arzın ne hızla normale döneceği ve alternatif rotaların ne ölçüde devreye gireceği sorularına odaklanıyor. Bu belirsizlik, enerji şirketlerinin kâr beklentilerini yükseltirken, tüketici ülkelerde enerji maliyetleri ve enflasyon görünümü üzerinden daha geniş bir makro risk alanı yaratıyor.
Olası Etkiler
Ülke Etkisi: Arz şokunun sürmesi, enerji ithalatçısı ülkelerde enflasyon ve cari denge kanalıyla makro politikaları etkileyebilir. Enerji sübvansiyonları ve vergi ayarlamaları gibi düzenleyici adımlar gündeme gelebilir.
Sektör Etkisi: Petrol ve rafineri şirketleri daha yüksek fiyatlardan gelir elde ederken, sigorta, navlun ve güvenlik maliyetleri marjları sınırlayabilir. Yatırım kararları, fiyat seviyesinden çok oynaklık ve tedarik güvenliği risklerine göre yeniden şekillenebilir.
Piyasa Etkisi: Petrol fiyatlarındaki yükseliş, enflasyon beklentileri ve faiz patikası üzerinden tahvil piyasalarını etkileyebilir. Enerji hisseleri ile enerji yoğun sektörler arasında göreli performans farkı, emtia ve hisse senedi piyasalarında yeniden fiyatlamayı tetikleyebilir.