ABD enflasyonu Mart 2026’da sert yükseldi
ABD enflasyonu Mart 2026’da aylık %0,9’a çıktı; petrol şoku manşeti yükseltti ve Fed’in 2026 faiz indirimi beklentilerini zayıflattı.
Cuneyd Erdogan ·
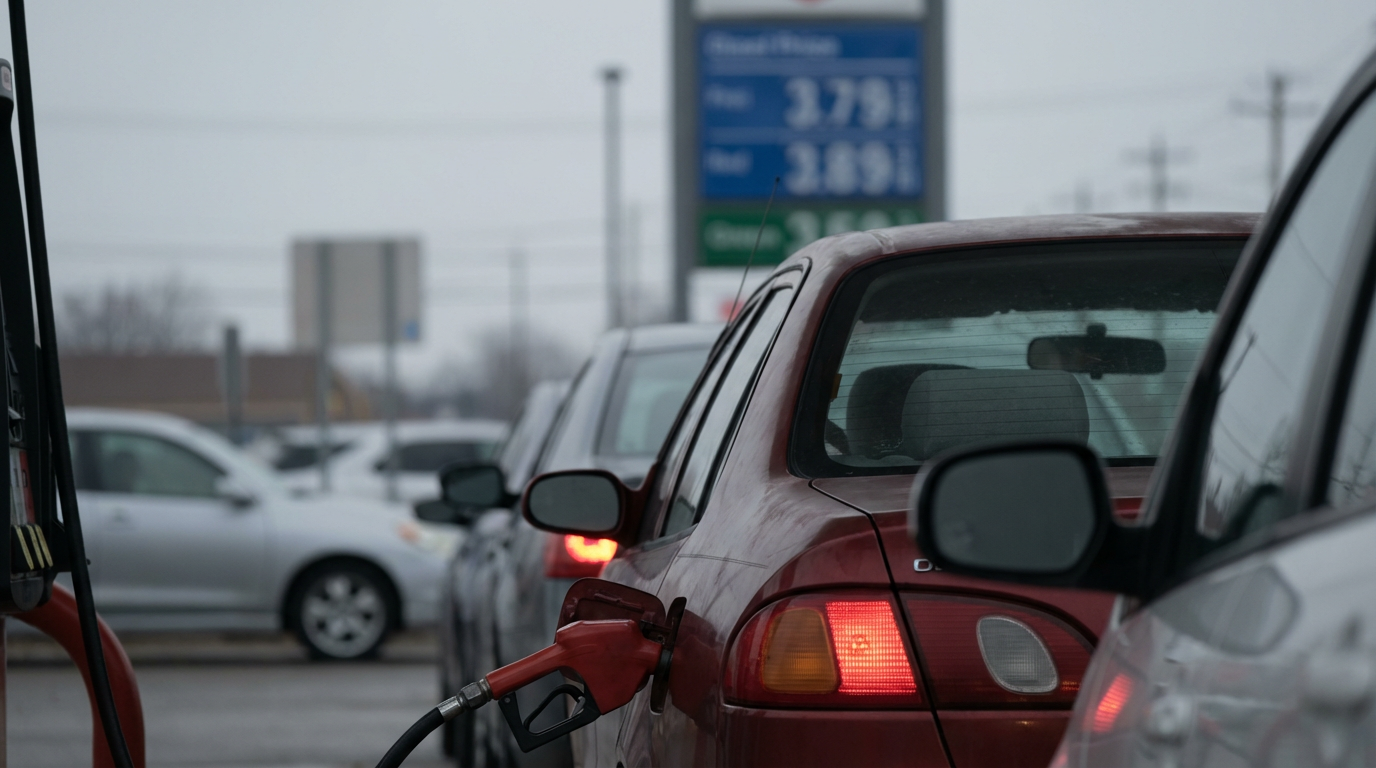
ABD’de Mart 2026 enflasyon verisi, fiyat baskılarının yeniden hızlandığını gösterdi ve Fed’in 2026 içinde faiz indirimi beklentilerini zayıflattı. ABD Çalışma Bakanlığı’na bağlı İstatistik Bürosu’nun (BLS) açıkladığı Tüketici Fiyat Endeksi (TÜFE), martta aylık bazda %0,9 arttı. Bu oran, Haziran 2022’den bu yana görülen en yüksek aylık artış olarak kayda geçti.
Yıllık enflasyon da belirgin şekilde yükseldi. TÜFE martta yıllık %3,3’e çıktı; şubatta yıllık oran %2,4 seviyesindeydi. Aylık artışın şubattaki %0,3’ün üzerine gelmesi, fiyat dinamiklerinde kısa sürede yaşanan ivmelenmeye işaret etti.
Verideki ana itici unsur enerji fiyatları oldu. İran ile yaşanan gerilim, küresel petrol fiyatlarını %30’un üzerinde yukarı taşıdı. Bu şok, ABD’de ortalama benzin fiyatını galon başına 4 doların üzerine çıkardı ve ulaştırma başta olmak üzere enerjiye duyarlı kalemler üzerinden TÜFE’ye yansıdı.
Çekirdek enflasyon daha sınırlı hareket etti. Gıda ve enerji hariç çekirdek TÜFE martta aylık %0,2 arttı; yıllık çekirdek enflasyon %2,6’ya yükseldi. Şubatta çekirdek enflasyon yıllık %2,5 düzeyindeydi; bu tablo, manşet enflasyondaki sıçramanın önemli kısmının enerji kaynaklı olduğunu düşündürüyor.
Para politikası açısından kritik nokta, enerji şokunun beklentiler ve ücret-fiyat davranışı üzerinden kalıcılaşma riski. Fed, enflasyon hedeflemesinde manşet TÜFE’ye değil daha çok çekirdek göstergelere ve finansal koşullara baksa da, benzin gibi görünür fiyatlar tüketici beklentilerini etkileyebiliyor. Bu da şirketlerin fiyatlama kararlarını ve ücret pazarlıklarını dolaylı yoldan etkileyerek çekirdek enflasyona gecikmeli geçiş yaratabiliyor.
Piyasa beklentileri, verinin ardından daha temkinli bir patikaya kaydı. Metinde yer alan bilgiye göre, enflasyondaki yükseliş Fed’in 2026 içinde faiz indirimi yapacağı beklentilerini zayıflattı. Ayrıca Fed’in 17-18 Mart tarihli toplantı tutanakları, bazı politika yapıcıların faiz artışını bile değerlendirdiğini gösterdi. Bu sinyal, Fed’in “daha uzun süre sıkı duruş” mesajını güçlendirebilecek bir unsur olarak öne çıkıyor.
Önümüzdeki dönemde tartışma, enerji kaynaklı şokun geçici mi yoksa daha geniş fiyat sepetine yayılan bir baskıya mı dönüşeceği ekseninde şekillenebilir. Petrol fiyatlarındaki hareketin sürmesi, benzin ve taşımacılık maliyetleri üzerinden kısa vadeli enflasyon oynaklığını artırabilir. Buna karşılık çekirdek göstergenin sınırlı artışı, şimdilik temel enflasyon eğiliminin manşet kadar sert bozulmadığına işaret ediyor.
Olası Etkiler
Ülke Etkisi: ABD’de daha yüksek manşet enflasyon, Fed’in faiz patikasında daha temkinli kalmasına yol açabilir ve finansal koşulları sıkı tutabilir. Enerji fiyatları üzerinden hanehalkı harcanabilir geliri baskılanırsa tüketim kompozisyonu değişebilir.
Sektör Etkisi: Enerji ve ulaştırma maliyetleri arttıkça, maliyet geçişkenliği yüksek sektörlerde fiyatlama davranışı değişebilir. Akaryakıt ve lojistik girdilerine duyarlı şirketler, marj yönetimi ve stok stratejilerini yeniden ayarlayabilir.
Piyasa Etkisi: Faiz indirimi beklentilerinin zayıflaması, kısa ve orta vadeli tahvil getirileri ile dolar talebi üzerinden fiyatlamaları etkileyebilir. Enerji fiyatlarındaki oynaklık, enflasyon beklentileri ve risk primi kanalıyla hisse ve kredi piyasalarında dalgalanmayı artırabilir.