دعوى قضائية جديدة تتحدى الرسوم الجمركية الأمريكية بموجب المادة 301
تواجه الإدارة الأمريكية طعناً قضائياً من شركات صغيرة ضد رسوم استيراد جديدة، مما يضع استراتيجية التجارة الحالية تحت مجهر القضاء.
Atlas Newsdesk ·
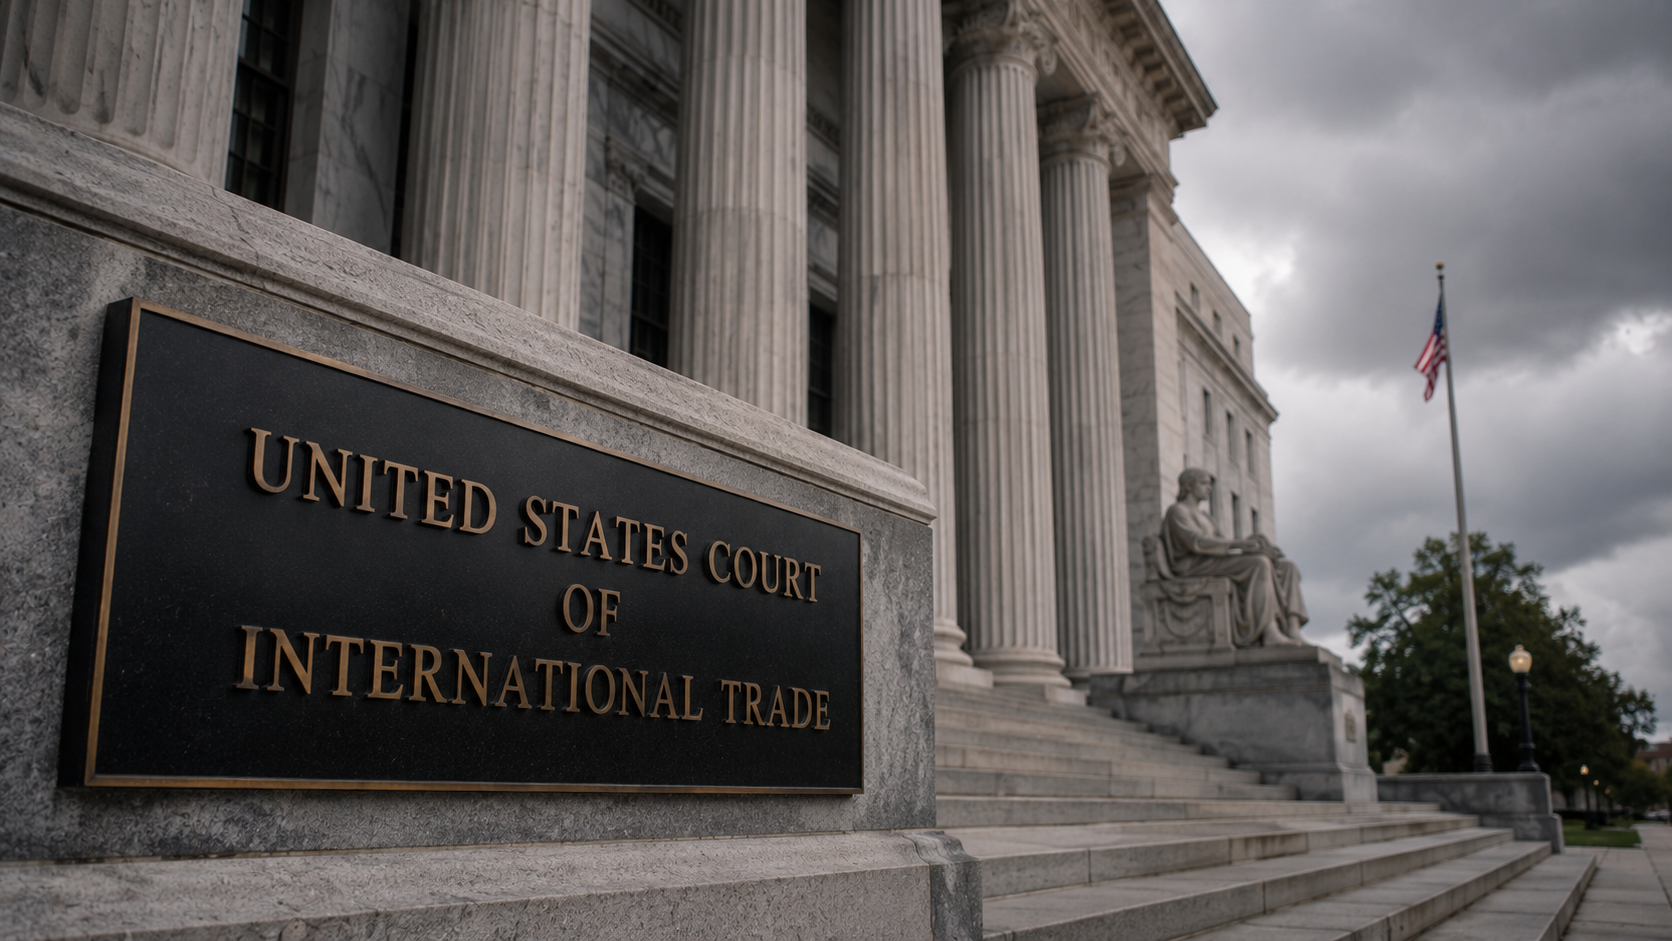
نزاع قانوني حول صلاحيات التجارة
بدأت شركات صغيرة في الولايات المتحدة إجراءات قانونية ضد رسوم جمركية جديدة دخلت حيز التنفيذ مؤخراً، مستندة إلى المادة 301 من قانون التجارة. يهدف هذا التحرك القضائي إلى اختبار مدى قانونية استخدام الإدارة لهذه المادة لفرض ضرائب على الواردات، خاصة بعد تعثر محاولات سابقة في المحاكم.
تزعم الدعوى المرفوعة أمام محكمة التجارة الدولية أن المسؤولين تجاوزوا الحدود التشريعية المسموح بها. ويرى المدعون أن هذه الرسوم ليست سوى بديل غير قانوني لضرائب استيراد سابقة أبطلتها الهيئات القضائية في وقت سابق.
توسيع نطاق المادة 301
أعلنت السلطات مؤخراً عن فرض رسوم تتراوح بين 10% و12.5% على بضائع قادمة من شركاء تجاريين كبار. وربطت الإدارة هذا القرار بتحقيق حول مزاعم تتعلق بوجود عمالة قسرية في سلاسل التوريد العالمية، مما أثر سلباً على العمالة المحلية.
تمنح المادة 301 من قانون التجارة لعام 1974 الممثل التجاري الأمريكي صلاحيات للرد على الممارسات التجارية الأجنبية غير العادلة. ومع ذلك، تشير وثائق الدعوى إلى أن المشرعين قصدوا استخدام هذه الأداة في حالات محددة وموجهة، وليس كآلية لفرض نظام جمركي عالمي شامل.
سلسلة من العقبات القانونية
يأتي هذا النزاع في أعقاب سلسلة من الإخفاقات التي واجهت البرنامج التجاري للإدارة. فقد قضت المحكمة العليا سابقاً بعدم قانونية الرسوم العالمية التي فُرضت بموجب قانون الطوارئ الاقتصادية الدولية.
بعد ذلك، حاولت الإدارة استخدام المادة 122 لفرض رسوم بنسبة 10%، وهو إجراء اعتبرته محكمة التجارة غير قانوني أيضاً، رغم استمرار العمل به مؤقتاً أثناء الاستئناف. ومع اقتراب انتهاء صلاحية تلك الرسوم، سارعت الإدارة لتفعيل المادة 301، مما دفع الشركات لاتهامها بمحاولة الالتفاف على الثغرات القانونية دون معالجتها.
تداعيات عدم اليقين التجاري
تكمن أهمية هذه القضية في تأثيرها المباشر على تكاليف الاستيراد أثناء فترة التقاضي. قد تضطر الشركات لدفع الرسوم الإضافية طوال فترة نظر المحكمة في الدعوى، مما يضيف تعقيدات كبيرة على عقود التوريد وخطط التسعير المستقبلية.
في حال أيدت المحكمة استمرار الرسوم، ستحتفظ الإدارة بأداة ضغط قوية في مفاوضاتها التجارية. أما إذا صدر حكم بإلغائها، فقد تضطر الحكومة لإعادة تقييم استراتيجيتها والبحث عن مسارات قانونية أكثر دقة لربط الرسوم بسلوكيات الدول بشكل فردي.
موقف الحكومة والآفاق المستقبلية
لم يصدر تعليق فوري من الجهات الحكومية المعنية حول تفاصيل الدفاع القانوني. ومن المتوقع أن تركز الحكومة في مرافعاتها على أن المادة 301 تمنح الرئيس صلاحيات واسعة بمجرد تحديد ممارسات تجارية غير عادلة.
يبقى مستقبل هذه الرسوم مرهوناً بقرار القضاء، حيث سيحدد الحكم النهائي ما إذا كانت الإدارة قادرة على الاستمرار في سياساتها الحالية أم أنها ستواجه قيوداً إضافية على سلطاتها التجارية. 🌐