الأسهم العالمية تتراجع مع تصاعد مخاطر إمدادات النفط
تراجعت الأسهم العالمية إلى أدنى مستوى لها في أربعة أشهر بتاريخ 23 مارس 2026، وسط مخاوف متجددة بشأن التضخم والنمو بسبب التوترات في الشرق الأوسط وارتفاع أسعار…
Atlas Newsdesk ·
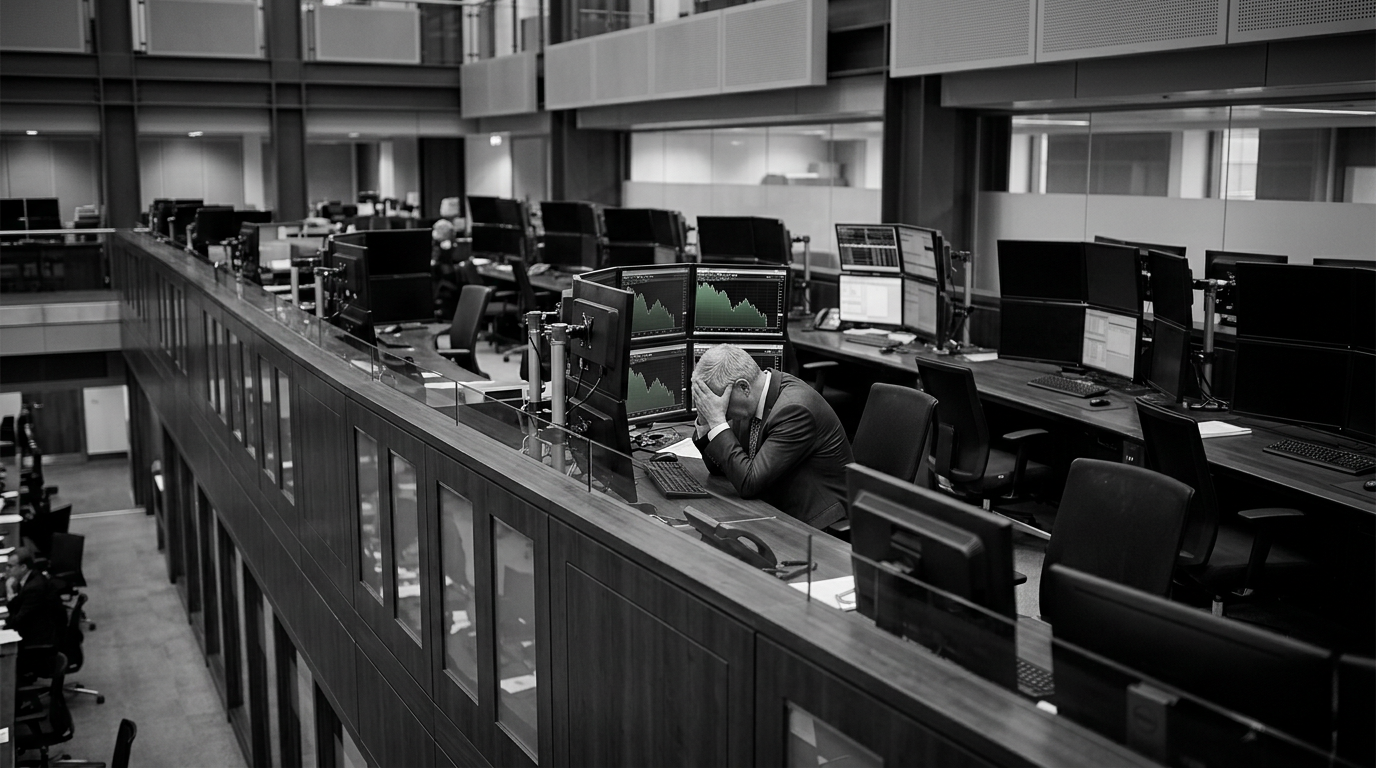
تراجع الأسواق العالمية بسبب التوترات الجيوسياسية
شهدت أسواق الأسهم العالمية تراجعًا ملحوظًا في 23 مارس 2026، مما دفع مؤشر MSCI العالمي إلى أدنى مستوياته منذ نوفمبر. جاء هذا البيع الواسع النطاق نتيجة لتصاعد التوترات في الشرق الأوسط وزيادة المخاوف بشأن أمن إمدادات الطاقة العالمية.
تبع هذا الانخفاض خسائر حادة في وول ستريت يوم 20 مارس، وامتدت إلى الأسواق الآسيوية يوم الاثنين، حيث سجلت المؤشرات الرئيسية في سول وشنغهاي وطوكيو وسيدني جميعها انخفاضات.
مخاطر جيوسياسية تدفع تحول السوق
كان المحفز المباشر لرد فعل السوق هو ارتفاع المخاطر الجيوسياسية في الشرق الأوسط. بدأ المستثمرون في تسعير احتمال حدوث اضطرابات طويلة الأمد في تدفقات الطاقة.
تشير تقارير إلى أن إيران أصدرت تحذيرات من انتقام محتمل ضد البنية التحتية للطاقة والمياه في الخليج. ظهر هذا التهديد إذا مضت الولايات المتحدة قدمًا في تهديداتها بضرب شبكة الكهرباء الإيرانية.
مخاوف المستثمرين والتضخم
أظهر المستثمرون العالميون وأسواق الأسهم الرئيسية، بما في ذلك المؤشرات الأمريكية والآسيوية، علامات واضحة على بيئة "تجنب المخاطر". وصل المؤشر العالمي MSCI إلى أدنى مستوى له في أربعة أشهر.
أشار محللون إلى أن احتمال وقوع هجمات على البنية التحتية الحيوية أثار مخاوف كبيرة بشأن موثوقية إمدادات النفط. وقد عزز هذا التوقعات بظروف اقتصادية كلية أكثر صعوبة ودفع المستثمرين إلى اتخاذ موقف دفاعي.
شجع التصعيد المستثمرين على تقليل التعرض للمخاطر، وتأمين الأرباح، وزيادة حيازاتهم النقدية. كان هناك أيضًا تحول ملحوظ بعيدًا عن السندات والأصول الأخرى الحساسة للتضخم، مما يعكس المخاوف من أن ارتفاع تكاليف الطاقة قد يعقد توقعات النمو واستقرار الأسعار.
دور النفط المحوري في حساسية السوق
ارتفعت أسعار النفط بالفعل بأكثر من 80% هذا العام، مما زاد من حساسية السوق لأي صدمات إمداد إضافية. تعني هذه التقلبات الحالية أن الصراع الجيوسياسي الحالي يُعامل كمخاطرة اقتصادية عالمية مادية.
يعتبر النفط تكلفة مدخلات حاسمة عبر مختلف القطاعات، بما في ذلك النقل والتصنيع وميزانيات الأسر. لذلك، يمكن أن تنتشر الاضطرابات بسرعة عبر الاقتصاد العالمي.
شكوك ودافع الركود التضخمي
أشارت تقارير إلى خطر "دافع الركود التضخمي"، حيث يتعايش التضخم المستمر مع تباطؤ النمو الاقتصادي. يمكن أن تؤدي مثل هذه البيئة إلى إجهاد أسواق الأسهم والدخل الثابت في وقت واحد.
لا تزال هناك شكوك رئيسية حول ما إذا كانت التهديدات ستتحقق في اضطرابات فعلية، وإذا حدث ذلك، فما هي مدتها. تتفاعل الأسواق مع المخاطر المتصورة للتصعيد بدلاً من الأضرار المؤكدة.
بالنسبة للمحافظ العالمية، تؤكد هذه الحلقة مدى سرعة تأثير الأحداث الجيوسياسية على أسعار الطاقة، والتي تنتقل بعد ذلك إلى تقييمات الأصول الأوسع. يكون هذا التأثير واضحًا بشكل خاص عندما تكون أسعار النفط قد شهدت بالفعل زيادات كبيرة.
تداعيات السوق والاقتصاد
شهد السوق بيعًا للأسهم مع تصاعد مخاطر النفط، حيث واجهت الأصول الحساسة للتضخم ضغوطًا. تشمل التوقعات الاقتصادية الكلية خطر الركود التضخمي، مما قد يحد من خيارات السياسة للبنوك المركزية.
جيوسياسيًا، ترفع التهديدات للبنية التحتية الخليجية المخاوف العالمية بشأن سلاسل التوريد وأمن الطاقة. بالنسبة للاقتصادات الرئيسية المستوردة للنفط، يمكن أن يؤدي ارتفاع أسعار النفط الخام إلى تفاقم التضخم وعرقلة النمو.
على العكس من ذلك، قد تشهد الدول المصدرة للطاقة زيادة في الإيرادات، على الرغم من أن عدم الاستقرار الإقليمي المتزايد يجلب معه شكوكًا خاصة به. تواجه الصناعات كثيفة الاستهلاك للطاقة، مثل النقل والتصنيع، تكاليف مدخلات أعلى.
قد تلاحظ الشركات المالية ومديرو الأصول تحولًا نحو التخصيصات الدفاعية وزيادة حيازات النقد وسط تزايد تقلبات السوق. يشير التناوب الحالي "لتجنب المخاطر" إلى أن المزيد من التصعيد الجيوسياسي يمكن أن يحافظ على ارتفاع الارتباطات بين الأصول، مما قد يقلل من فوائد التنويع للمستثمرين.