تأثير تقلبات أسهم الرقائق على مؤشر بورصة كوريا الجنوبية
أدت خسائر سامسونج وSK Hynix إلى تفعيل آليات وقف التداول في بورصة كوريا الجنوبية، مما كشف عن مخاطر الرافعة المالية في سوق تعتمد بشكل كبير على قطاع أشباه…
Jason Kwon ·
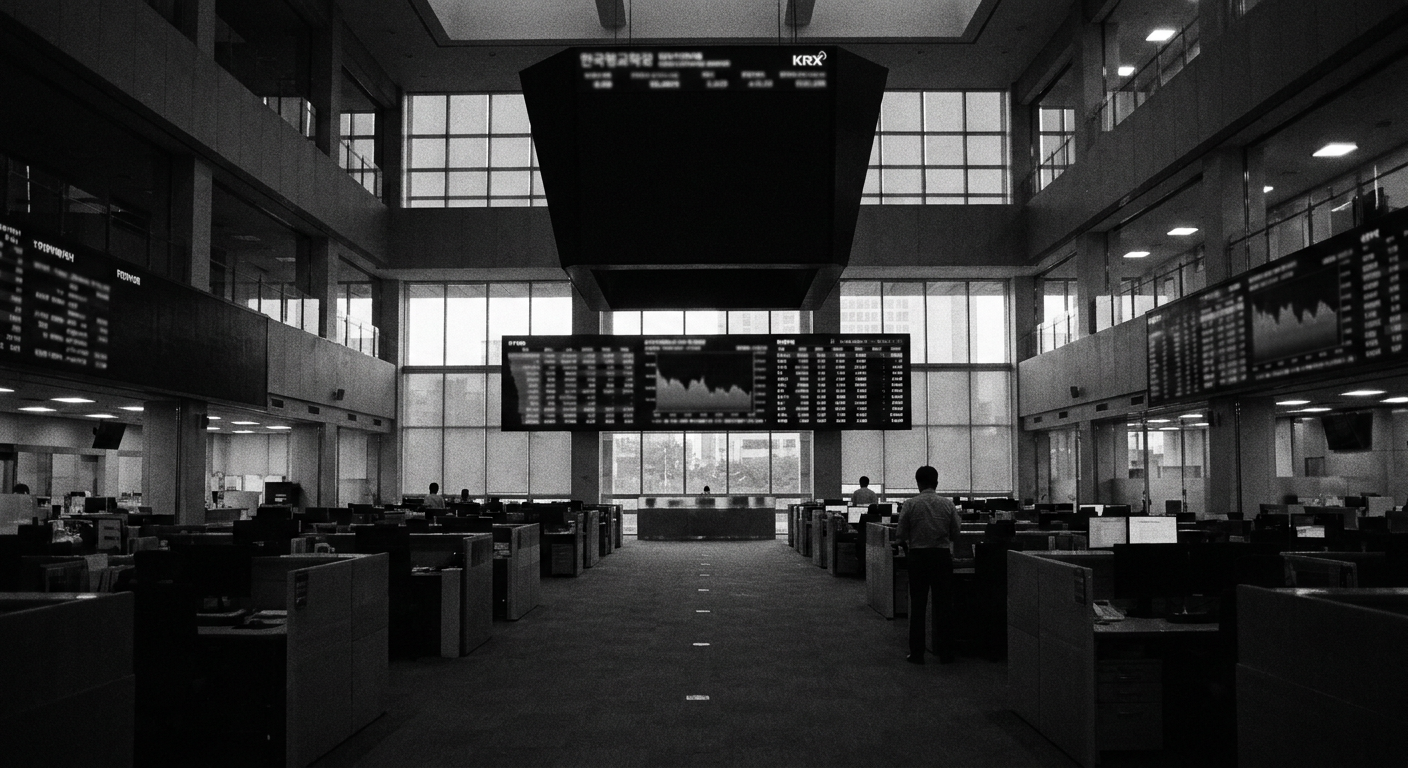
اضطرابات في مؤشر KOSPI
شهدت بورصة سيول ضغوطاً بيعية حادة دفعت السلطات إلى تفعيل آليات وقف التداول المؤقت، وذلك عقب تراجع ملحوظ في أسهم شركتي سامسونج وSK Hynix. وتأتي هذه التطورات بعد فترة من النمو القياسي للمؤشر، حيث فقدت السوق جزءاً كبيراً من قيمتها السوقية مقارنة بمستوياتها المرتفعة التي سجلتها قبل أسابيع قليلة.
وعلى الرغم من حدة التراجع، لا يزال المؤشر يحتفظ بمكاسب سنوية ملحوظة، مما يدفع المحللين إلى التمييز بين تصحيح فني ناتج عن مراكز استثمارية متضخمة وبين انهيار هيكلي أوسع في الاقتصاد الكوري. وتعد هذه التقلبات اختباراً لمدى مرونة السوق في مواجهة الصدمات المفاجئة.
هيمنة قطاع الرقائق
تتركز المخاوف حول شركتي سامسونج وSK Hynix، اللتين تشكلان أكثر من نصف وزن المؤشر الرئيسي. وقد أدى انخفاض أسهم هاتين الشركتين إلى سحب المؤشر بالكامل نحو الأسفل، نظراً لثقلهما الاستراتيجي في السوق. وأشارت تقارير إلى أن التراجع الحاد في هذه الأسهم أثر على قطاعات أوسع تتجاوز مجرد صناعة أشباه الموصلات.
ساهمت الأدوات المالية ذات الرافعة المالية في تعقيد المشهد، حيث جذبت الصناديق المتداولة المرتبطة بأداء الأسهم الفردية استثمارات كبيرة من الأفراد. وتعمل هذه الصناديق على مضاعفة التحركات اليومية للأسهم، مما يعني أنها تضطر لبيع المراكز عند انخفاض الأسعار، وهو ما يولد ضغوطاً بيعية إضافية تزيد من حدة التراجعات.
تحديات المنافسة والسياسات
تزامن هذا التراجع مع مخاوف بشأن زيادة القدرة الإنتاجية للشركات الصينية في قطاع الذاكرة، مما أثار تساؤلات حول استدامة هوامش الربح للشركات الكورية. ويرى مراقبون أن دخول منافسين جدد إلى السوق قد يغير ديناميكيات الأسعار العالمية، وهو ما يلقي بظلاله على التوقعات المالية لعمالقة التكنولوجيا في سيول.
في المقابل، أعلنت وزارة المالية الكورية عن خطط لإنشاء صندوق سيادي جديد بقيمة 20 تريليون وون لدعم الصناعات الاستراتيجية مثل الذكاء الاصطناعي والروبوتات. ويهدف هذا التحرك إلى توفير قاعدة رأسمالية طويلة الأجل للشركات الوطنية، مما قد يساعد في استقرار السوق إذا ما استقرت توقعات الأرباح في قطاع الرقائق.
آفاق غير مؤكدة
تظل المخاطر قائمة فيما يتعلق بمدى استجابة المنظمين لقواعد صناديق الرافعة المالية، وتأثير التوسع الصيني على أسعار الذاكرة العالمية. وإذا استمرت عمليات البيع القسري الناتجة عن هذه الصناديق، فقد تظل الظروف المالية مشددة أمام شركات التكنولوجيا الكبرى.
بينما قد يساهم الصندوق السيادي الجديد في تعزيز الاستقرار، يعتمد نجاحه على سرعة التنفيذ وتوقيت التدخل. ويبقى السؤال الجوهري هو ما إذا كانت هذه الأحداث مجرد تصحيح عابر أم أنها تشكل تحذيراً أوسع حول مخاطر الرافعة المالية في الأسواق التي تعتمد على قطاعات تكنولوجية مركزة.