Çin nükleer enerji kapasitesi 2030 hedefi: 110 GW
Çin nükleer enerji kapasitesi 2030’da 110 GW hedefliyor; sekiz yeni reaktör onayı ve 25,2 milyar $ yatırım planı öne çıkıyor.
Ayla Demirhan ·
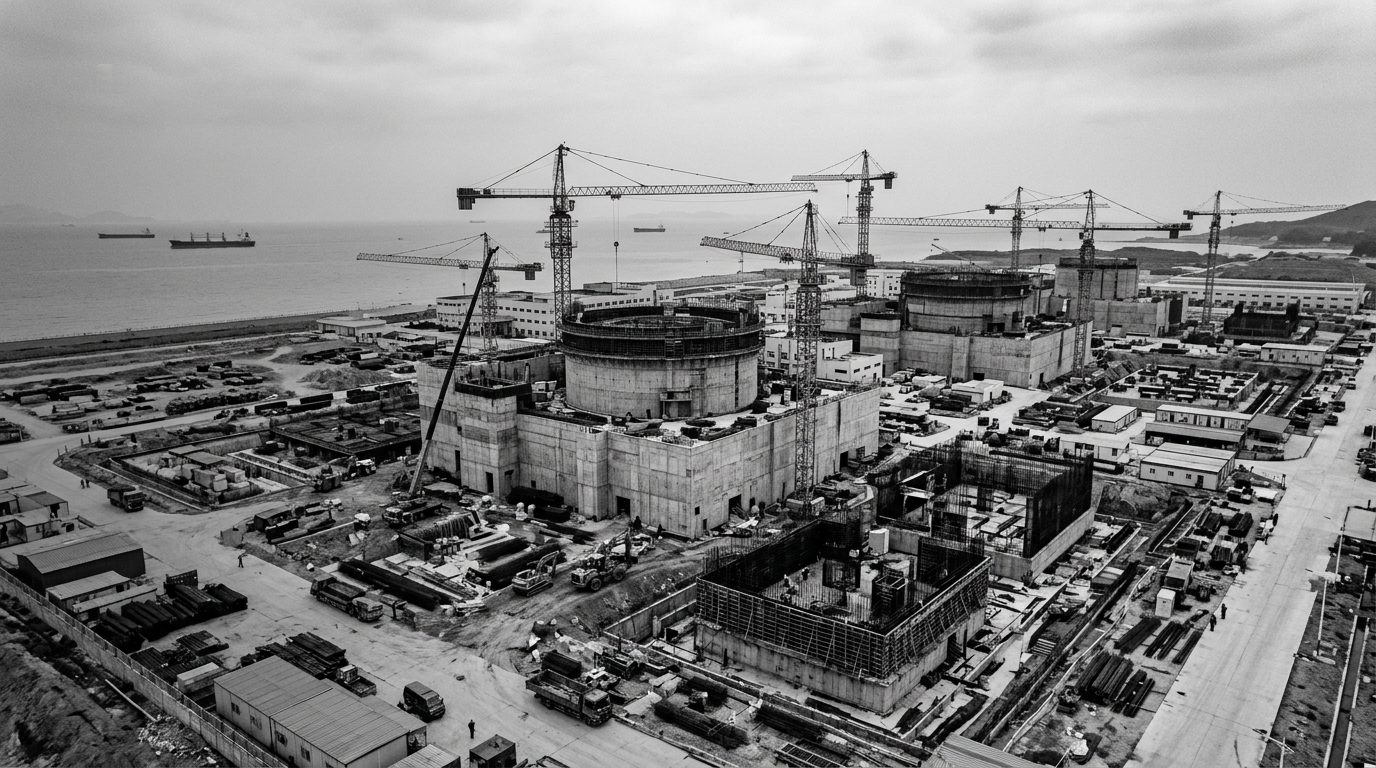
Çin, nükleer enerji kurulu gücünü 2030’a kadar 110 GW seviyesine çıkarma hedefini enerji arz güvenliği ve artan elektrik talebiyle ilişkilendirerek resmileştirdi. Hedef, sanayi üretimi, veri merkezleri ve elektrikli araç ekosisteminin büyümesiyle yükselen baz yük ihtiyacını daha öngörülebilir bir üretim kaynağıyla karşılamayı amaçlıyor.
Son adım olarak Devlet Konseyi, Zhejiang, Guangdong, Liaoning ve Shandong eyaletlerinde toplam sekiz yeni reaktörün inşasına onay verdi. Onay paketi yaklaşık 25,2 milyar dolarlık (170 milyar yuan) yatırımı kapsıyor ve Çin’in son yıllarda hızlanan reaktör onay sürecini yeni bir ölçeğe taşıyor.
Onaylanan sekiz ünitenin altısı üçüncü nesil Hualong One
Projelerde teknoloji seçimi, yerli tasarımların standartlaşmasına işaret ediyor. Onaylanan sekiz ünitenin altısı üçüncü nesil Hualong One tasarımını kullanacak. Diğer iki ünitede daha yüksek kapasiteli Guohe One (CAP1400) tasarımı öne çıkıyor; bu tercih, daha büyük ünite gücüyle daha az saha sayısı üzerinden kapasite büyütme yaklaşımıyla uyumlu görülüyor.
Onay temposu ve mevcut reaktör stoğu
Çin genelinde 60 reaktör işletmede bulunuyor ve 58 reaktörün inşası sürüyor. İnşa halindeki reaktör sayısının işletmedekine yaklaşması, kapasite artışının bir hedef olmaktan çıkıp fiili bir yatırım döngüsüne dönüştüğünü gösteriyor. Bu ölçek, yakıt tedariki, şebeke planlaması ve düzenleyici denetim kapasitesi gibi alanlarda eş zamanlı kurumsal hazırlık gerektiriyor.
Çin, 2022’den bu yana reaktör onaylarını belirgin biçimde hızlandırdı. 2024’te 11 yeni üniteye, 2025’te ise 10 yeni üniteye onay verdi. Bu tempo, 2030 hedefini destekleyen boru hattının yalnızca proje niyeti değil, takvimlenmiş bir program olarak yürütüldüğüne işaret ediyor.
Talep baskısı, kömür payı ve düşük karbon stratejisi
Elektrik talebindeki artışın kaynakları arasında sanayinin elektrifikasyonu, veri merkezlerinin 7/24 çalışma ihtiyacı ve elektrikli araç üretim zincirinin büyümesi yer alıyor. Bu kullanım profili, kesintisiz üretim sağlayan kaynakları öne çıkarıyor ve nükleer enerjiyi sistemin baz yük ihtiyacı için stratejik bir araç haline getiriyor. Aynı zamanda değişken üretimli yenilenebilir kaynakların şebekeye entegrasyonunda dengeleme ihtiyacı artarken, nükleer üretim daha öngörülebilir bir üretim profili sunuyor. Çin’de kömürün elektrik üretimindeki payı ilk kez %50’nin altına indi. Bu gelişme, yalnızca yenilenebilir büyümesiyle değil, nükleer gibi düşük karbonlu baz yük kaynaklarının daha görünür bir rol almasıyla da ilişkilendiriliyor. Hedeflenen kapasite artışı, enerji portföyünü çeşitlendirme ve arz güvenliği risklerini azaltma çerçevesinde konumlanıyor. Uzun vadeli yol haritası ve planlama çerçevesi Genişleme programı, 2026-2030 dönemini kapsayan 15. Beş Yıllık Plan döneminde hız kazanacak bir yapı olarak anlatılıyor. Programın devreye alma takvimi, şebeke yatırımları, soğutma suyu ve saha izinleri, nükleer yakıt döngüsü tedariki ve insan kaynağı planlaması gibi unsurlara bağımlı kalmayı sürdürüyor. Bu nedenle hedefin gerçekleşme patikası, yalnızca yeni onaylara değil, inşaat ve devreye alma performansına da bağlı olacak.
Uzun vadeli projeksiyonlar, nükleer kapasitenin 2050’ye kadar 335 GW seviyesine ulaşabileceğine işaret ediyor. Bu ölçek, Çin’in küresel nükleer kapasite yarışında ağırlığını artırabilecek bir patika anlamına geliyor ve reaktör teknolojilerinde yerli tasarımların payını büyütme hedefiyle birlikte okunuyor.
Ülke Etkisi: Çin’de nükleer kapasite artışı, elektrik arz güvenliği ve karbon yoğunluğu hedefleri üzerinde düzenleme ve şebeke planlaması baskısını artırabilir. Onay temposu, nükleer güvenlik denetimleri ve proje teslim performansını politika gündeminde daha görünür hale getirebilir.
Sektör Etkisi: Reaktör tedarik zinciri, mühendislik hizmetleri ve yakıt döngüsü ekosistemi, artan sipariş hacmiyle kapasite planlamasını yeniden şekillendirebilir. Hualong One ve CAP1400 gibi yerli tasarımların yaygınlaşması, standartlaşma ve maliyet eğrisi kanallarını etkileyebilir.
Piyasa Etkisi: Yüksek ölçekli yatırım programı, yerli ekipman üreticileri ve enerji altyapı harcamaları üzerinden sermaye akışlarını etkileyebilir. Kömür payındaki gerileme ve baz yük kapasite artışı, elektrik piyasasında yakıt talebi kompozisyonu ve fiyatlama dinamikleri kanalıyla yansımalar üretebilir.