

Tüketici borcu temerrüt oranları süregelen hayat pahalılığı baskıları nedeniyle %24’e yükseldi
Kredi geçmişi olan Amerikalıların yaklaşık dörtte biri; artan yaşam maliyetleri, rekor seviyedeki kredi kartı bakiyeleri ve devam eden sağlık harcamaları…
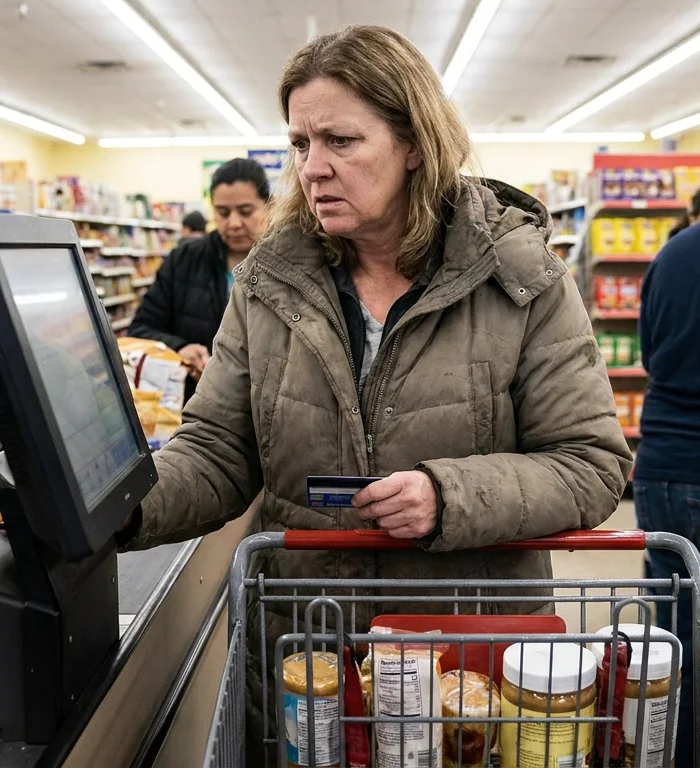
Yerleşik kredi geçmişine sahip Amerikalıların yaklaşık %24'ü; tıbbi faturalar, öğrenci kredileri ve taşıt veya perakende finansmanı da dahil olmak üzere borç yükümlülüklerinde şu anda vadesi geçmiş durumda. Bu rakam, 2025 seviyelerine kıyasla yıldan yıla bir yüzdelik puanlık bir artışı temsil ediyor. Vadesi geçmiş bu hesaplar için medyan bakiye yaklaşık 2.913 dolar seviyesinde bulunuyor ve bu da hanehalkı likiditesinde bir daralmaya işaret ediyor.
Gecikme oranlarındaki eşitsizlikler demografik ve coğrafi hatlar boyunca belirgin bir şekilde görülüyor. Renkli topluluklar, 3.009 dolarlık medyan borç ile %30'luk bir temerrüt oranı bildiriyor. Bölgesel farklılıklar da önemli boyutlarda; Louisiana gibi eyaletler genelde daha düşük bölgesel gelir seviyeleri ve daha yüksek yoksulluk endeksleriyle korelasyon gösteren daha yüksek gecikme oranları sergiliyor.
Toplam tüketici kredi kartı borcu... 2019'dan bu yana tüketici fiyatlarında yaşanan %30'luk artış ve yüksek faiz oranları da dahil olmak üzere makroekonomik faktörler hanehalkı bütçelerini kısıtladı. Toplam tüketici kredi kartı borcu, son beş yılda %70'lik bir artış göstererek 1,29 trilyon dolarlık rekor bir seviyeye ulaştı. Günlük harcamaları finanse etmek için krediye duyulan bu bağımlılık, kişisel tasarrufların tükenmesine yol açarak birçok hanehalkını daha fazla finansal şoku atlatma konusunda sınırlı bir kapasiteyle baş başa bıraktı.
Sağlık borçları, nüfusun %3'ünün icra takibinde ortalama 1.492 dolar medyan borca sahip olmasıyla kredi puanının düşmesine katkıda bulunan kalıcı bir etken olmayı sürdürüyor. 15 eyalet, sağlık borçlarının kredi bürolarına bildirilmesini kısıtlayan yasaları yürürlüğe koymuş olsa da bu önlemler asıl yükümlülüğü ortadan kaldırmıyor. Yüksek muafiyetli sağlık sigortası planlarının yaygınlığı, sigortalı bireyleri cepten yapılacak önemli finansal risklere maruz bırakmaya devam ediyor.
Bu eğilimler, tüketici bilançolarında daha geniş çaplı sistemik bir kırılganlığa işaret ediyor. Yüksek faiz oranları ve kalıcı enflasyonun birleşimi, düşük gelirli borçluların daha yüksek borçlanma maliyetleriyle karşı karşıya kaldığı ve temerrüt olasılığını daha da artıran bir döngü yaratıyor. Politika yapıcıların, tüketiciye yönelik finansal kuruluşlar için olası risklerin ve daha geniş çaplı ekonomik istikrarın göstergeleri olarak bu gecikme eğilimlerini yakından izlemeleri gerekmektedir.
Son haberler
- David Parr House, Viktorya dönemi zanaatkârını mavi plaketle anacak
- Cezaevlerinde telefon sinyali engelleme adımına ABD'de tepki
- Odesa elektrik şebekesi Rus hava saldırıları sonrasında tıkandı
- Bahreyn'de hava saldırısı sonrası sanayi tesisinde yangın çıktı
- Kongre, siyahi Demokratların artan politika etkisini sınıyor
- Baltık Denizi'nde Rus kargo gemisi İHA saldırısıyla alev aldı
- Yapay zekâ bilinç kazanabilir mi? Google DeepMind ve Anthropic filozoflarla çalışmaya başladı
- Diyetisyenler bitki temelli beslenme için küçük değişiklikler öneriyor