خفض الصين لإنتاج البوليسيليكون يشير إلى تحول في إمدادات قطاع الطاقة الشمسية العالمي
من المتوقع أن تؤدي تخفيضات إنتاج البوليسيليكون في الصين، والتي تقدر بنحو 20% لشهر أكتوبر، إلى استقرار أسعار مواد الخلايا الكهروضوئية على المدى القصير، مما…
Mei Lin ·
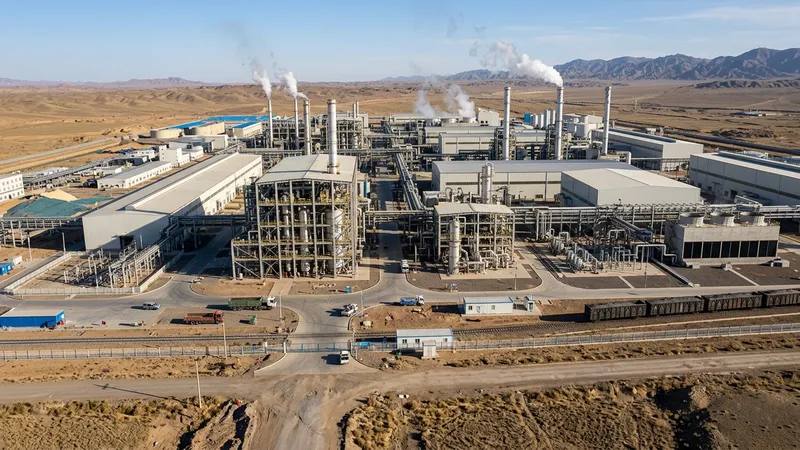
تخفيضات الإنتاج الصيني
حافظت أسعار البوليسيليكون على استقرارها عبر قطاعات متعددة هذا الأسبوع قبيل فترة العطلات، حتى مع تبلور التوقعات بشأن تخفيضات كبيرة في الإنتاج في الصين بدءاً من شهر أكتوبر. وأشارت المراجعة الأسبوعية لـ SMM إلى أن مؤشر سعر البوليسيليكون بلغ 41.08 يوان/كجم، مع تداول البوليسيليكون من النوع N بسعر يتراوح بين 39.6 و42.5 يوان/كجم. وترتبط هذه التخفيضات المتوقعة، التي من المتوقع أن تقلل الإنتاج بنحو 20% على أساس شهري، بشكل أساسي باجتماعات خفض الإنتاج وموسم الجفاف، وتتركز في جنوب شرق الصين، ومنغوليا الداخلية، وشينجيانغ.
الاعتماد العالمي على الطاقة الشمسية
تنتج الصين حالياً أكثر من 80% من البوليسيليكون في العالم، وهو مادة حيوية للخلايا الكهروضوئية، وتستحوذ على أكثر من 75% من قدرة تصنيع الألواح الشمسية العالمية. وهذا الهيمنة الواسعة تعني أن أي تحول كبير في الإنتاج الصيني يؤثر بشكل مباشر على الإمدادات العالمية لمكونات الطاقة الشمسية. على سبيل المثال، أنتجت البلاد 514 جيجاوات من الألواح الشمسية في عام 2022، بزيادة قدرها 58% عن العام السابق، مما يسلط الضوء على دورها كمحرك رئيسي لتوسع الطاقة المتجددة عالمياً.
التداعيات الجيوسياسية للطاقة
تحمل تعديلات الإنتاج هذه في الصين تداعيات كبيرة على مرونة سلسلة التوريد العالمية، خاصة بين دول منطقة المحيطين الهندي والهادئ التي تسعى لتحقيق استقلال الطاقة وإزالة الكربون. وقد أطلقت دول مثل الولايات المتحدة والهند برامج مختلفة، مثل قانون خفض التضخم وبرامج الحوافز المرتبطة بالإنتاج (PLI) على التوالي، لتعزيز التصنيع المحلي للطاقة الشمسية وتقليل الاعتماد على الواردات الصينية. وعلى الرغم من هذه الجهود، فإن حجم القدرة الحالية للصين، إلى جانب مزايا التكلفة التي تتمتع بها، يجعلها المصدر الذي لا غنى عنه لمعظم مشاريع الطاقة الشمسية العالمية.
استقرار أسعار السوق
إن خفض إنتاج البوليسيليكون المتوقع، والذي يعود جزئياً إلى قيود الطاقة الموسمية وإدارة القدرات الاستراتيجية، قد يؤدي إلى استقرار الأسعار على المدى القصير أو حتى ارتفاعها بالنسبة لمواد الخلايا الكهروضوئية. تعكس هذه الديناميكية نفوذ الصين الكبير على التسعير والتوافر في قطاع الطاقة الشمسية، وهي قوة سبق إثباتها من خلال ضوابط التصدير على العناصر الأرضية النادرة والاستجابات لأهداف كثافة الطاقة. وبالنسبة لمطوري المشاريع العالمية، يظل تأمين خطوط إمداد مستقرة بتكاليف يمكن التنبؤ بها تحدياً مستمراً وسط هذه التقلبات.
تحولات الطاقة في منطقة المحيطين الهندي والهادئ
يمتد التأثير الاقتصادي الكلي الأوسع إلى أهداف تحول الطاقة الطموحة في منطقة المحيطين الهندي والهادئ. وتستثمر العديد من البلدان في جنوب شرق آسيا وخارجها بكثافة في الطاقة الشمسية لتلبية الطلب المتزايد على الطاقة والالتزامات المناخية. وقد يؤدي استمرار التقلبات أو نقص الإمدادات من الصين إلى تأخير جداول زمنية للمشاريع، وزيادة التكاليف على المستهلكين، وربما إبطاء وتيرة تبني الطاقة المتجددة، مما يخلق تأثيراً متسلسلاً على أمن الطاقة الوطني وأهداف انبعاثات الكربون في جميع أنحاء المنطقة.
مراقبة بيانات الإمداد
سيراقب المشاركون في الصناعة عن كثب التأكيدات الرسمية من كبار منتجي البوليسيليكون الصينيين وتقارير السوق المتعلقة بأحجام الإنتاج الفعلية واتجاهات الأسعار. وإذا تحققت التخفيضات المتوقعة وأدت إلى زيادة ملحوظة في الأسعار أو ضيق في الإمدادات بحلول منتصف نوفمبر، فإن ذلك سيعزز سيطرة الصين الاستراتيجية على سلسلة توريد الطاقة الشمسية العالمية. وعلى العكس من ذلك، إذا كانت تعديلات الإنتاج أقل حدة مما هو متوقع حالياً، أو إذا ضعف الطلب العالمي، فقد يشير استقرار الأسعار السائد إلى أن السوق يخضع لتعديلات تكتيكية بدلاً من تحول استراتيجي في ديناميكيات العرض.