تقارير عن زيادة ضريبة الاستهلاك الخاصة على الديزل في تركيا بمقدار 3 ليرات، مما يرفع أسعار المحطات بمقدار 3.60 ليرة
أفادت صحيفة "يني تشاغ"، نقلاً عن الصحفي أولجاي أيديلك، بأن ضريبة الاستهلاك الخاصة على الديزل ستشهد زيادة قدرها 3 ليرات تركية، مما يعني ارتفاعاً بمقدار 3.
Hannah Vogel ·
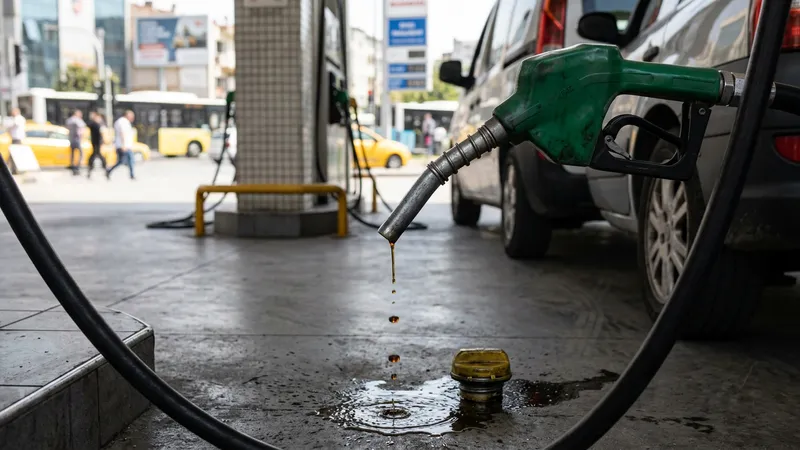
في تقرير نشرته صحيفة "يني تشاغ" ورُصد في 28 سبتمبر 2026، ذكرت الصحيفة أن الصحفي أولجاي أيديلك يتوقع زيادة قدرها 3 ليرات تركية على ضريبة الاستهلاك الخاصة (ÖTV) للديزل، وهو ما سيترجم إلى زيادة بنحو 3.60 ليرة عند مضخة الوقود بمجرد تطبيق ضريبة القيمة المضافة (KDV). ويشير التقرير نفسه إلى أن زيادات جديدة على البنزين وغاز البترول المسال مطروحة أيضاً على جدول الأعمال. وحتى الآن، يعد هذا المصدر فردياً، حيث تستند "يني تشاغ" إلى ادعاء أيديلك، ولا يتضمن التقرير الذي راجعناه أي إخطار رسمي أو تاريخ سريان. يجب على مشتري وبائعي خدمات النقل والتوصيل والخدمات الميدانية التعامل مع هذه الأرقام كأرقام استرشادية وغير مدققة حتى يتم نشر مرسوم رسمي أو تعميم سعري.
الزيادة المقدرة بـ 3 ليرات في الضريبة تعني 3.60 ليرة عند المضخة، لكن الأساس الزمني غير متوفر في الوثائق
يؤطر تقرير "يني تشاغ" التغيير كإضافة 3 ليرات إلى بند ضريبة الاستهلاك الخاصة بالديزل، مع تأثير قدره 3.60 ليرة عند فوهة المضخة بمجرد إضافة ضريبة القيمة المضافة، وهو تأثير طبيعي نظراً لأن ضريبة القيمة المضافة تُحسب على القاعدة الشاملة للضريبة. يشير عنوان المقال إلى تحديد تاريخ معين، لكن النص المتاح لنا لا يذكر ذلك التاريخ، كما لا يستشهد بإدخال في الجريدة الرسمية أو إخطار من الجهات التنظيمية. وهذا أمر مهم للمشتريات والتسعير: فبدون تحديد وقت سريان وأساس مرجعي، لا يمكن لموزعي الوقود ومشترِي الأساطيل التجارية التوفيق بين هيكل الأسعار (قبل أو بعد التغيير) الذي يحكم عمليات التسليم المجدولة حول فترة التغيير. تعامل مع أرقام 3 ليرات/3.60 ليرة كإشارة اتجاهية، وليس كقائمة أسعار ملزمة، حتى يتم النشر الرسمي.
بالنسبة للمشترين من الشركات، هذه مشكلة تعاقدية قبل أن تكون رقماً إخبارياً
إذا تم تطبيق تغيير ضريبة الاستهلاك الخاصة (ÖTV) بالمقدار المذكور، فإن المشكلة التجارية الفورية ستكون تعاقدية: فغالباً ما تتضمن عقود الشحن، والتوصيل للميل الأخير، والخدمات الميدانية، وتأجير معدات البناء، إما شروطاً بسعر ثابت مع إضافات لرسوم الوقود، أو بنوداً مرتبطة بمؤشرات الديزل. إن تحرك سعر الديزل بمقدار 3.60 ليرة عند المضخة كافٍ لكسر بيانات العمل ذات الهوامش الربحية الضيقة التي افترضت استقرار الوقود حتى نهاية العام. الخطوة العملية لرئيس المشتريات هي مراجعة ما إذا كانت العقود الحالية تحدد آليات تمرير التكاليف للتغيرات السعرية الناتجة عن الضرائب، وما إذا كانت تلك البنود تعتمد على إخطارات رسمية أو على أدلة الفواتير. إن غياب تاريخ سريان رسمي في الوثائق العامة يعني إمكانية نشوب نزاعات حول الشحنات التي تقع تحت أي سعر. وبدون هذا الوضوح، قد يحجب الموردون القدرات التشغيلية أو يطالبون برسوم إضافية مخصصة، مما يخلق مخاطر تشغيلية تتجاوز الزيادة في السعر المعلن.
دورات النقد لمتاجر التجزئة والموزعين قد تضيق مع إعادة ضبط هياكل الأسعار، حتى لو ظلت الهوامش الإجمالية الاسمية دون تغيير
غالباً ما تترك التغيرات الضريبية من هذا النوع الهوامش المئوية سليمة على الورق، لكنها تضغط على رأس المال العامل في الواقع. يجب على الموزعين وتجار التجزئة تحمل نفقات نقدية أعلى لتجديد المخزون المسعر وفقاً للهيكل الجديد، بينما لا تتسارع الذمم المدينة من العملاء الآجلين معهم. وحيثما يشتري مشغلو الامتياز أو المحطات المستقلة بنظام الأمانة أو الائتمان قصير الأجل، يمكن لتعديل قدره 3.60 ليرة عند المضخة أن يرفع التعرض المطلق لخطوط الائتمان في اللحظة التي تكون فيها الأحجام متقلبة. وإذا توقع السوق التغيير، فإن سلوك "السحب المسبق" - حيث يقوم العملاء بملء خزاناتهم قبل إعادة الضبط - يمكن أن يخلق طفرة مؤقتة في الحجم، تليها أيام أضعف مباشرة بعد التغيير، مما يجهد إدارة النقد في المحطات. لا شيء من هذا يغير نسبة الهامش، لكنه يغير بالتأكيد التقويم النقدي، وهو الواقع المعاش للمشغل.
ضريبة القيمة المضافة على ضريبة الاستهلاك تضخم التقلبات وتعقد التحوط للأساطيل والمقاولين
الحسابات المذكورة - تحول 3 ليرات ضريبة استهلاك إلى 3.60 ليرة عند المضخة - هي تذكير بأنه في أنظمة ضريبة القيمة المضافة حيث تشمل القاعدة الضريبية ضريبة الاستهلاك، تتوالى التغييرات. بالنسبة لمشغلي الأساطيل والمقاولين الذين اعتقدوا أنهم قاموا بالتحوط من تكلفة الوقود ببطاقات ذات سعر ثابت أو سقوف شهرية، يمكن أن يؤدي تمرير ضريبة القيمة المضافة فوق ضريبة الاستهلاك إلى تباين متبقٍ حتى عندما تكون تكاليف الجملة مستقرة. يظهر هذا التباين في ربحية العمل وفي انضباط العطاءات: فالمقاول الذي سعّر عملاً بناءً على ديزل الشهر الماضي لا يمكنه ببساطة استبعاد 3 ليرات؛ بل يجب عليه إضافة تأثير ضريبة القيمة المضافة أيضاً. يجب على الفرق المالية تجنب وصف هذا باستخفاف بأنه "مجرد تغيير ضريبي" - فمن حيث الميزانية، يتصرف كزيادة مركبة في السعر، ومن حيث الرقابة، يتصرف كتكلفة مدفوعة بالامتثال يصعب استردادها في منتصف العقد.
يجب على فرق التسويق والمبيعات توقع عودة الرسوم الإضافية المرتبطة بالوقود، مما يؤثر على التحويل ومعدل فقدان العملاء
عندما تتغير أسعار الوقود، غالباً ما يعيد البائعون الذين ألغوا الرسوم الإضافية في فترة أكثر هدوءاً فرضها مرة أخرى. هذا ليس مجرد بند تكلفة؛ بل هو مسألة أداء مبيعات. في الخدمات اللوجستية بين الشركات والخدمات الميدانية، حيث تعتمد تجديدات العقود والطلبات الإضافية على إجمالي تكلفة التسليم، يمكن حتى للزيادات المتواضعة لكل عملية توصيل أن تضعف التحويل أو تدفع العملاء لإعادة طرح المسارات في مناقصات. بالنسبة للخدمات الموجهة للمستهلكين التي تدمج التوصيل، قد لا تبرر زيادة 3.60 ليرة على الديزل تغييراً في قائمة الأسعار، لكنها قد تعيد فرض رسوم التوصيل أو حدود الحد الأدنى للطلب، مما يقلل من تكرار الطلب. إذا ثبتت صحة هذا التقرير، فيجب على مسؤولي الإيرادات توقع عودة الاعتراضات حول "الرسوم غير المتوقعة" وتحديث خطط العمل وفقاً لذلك. نمط الفشل هنا هو السماح لعمليات التسعير والمبيعات برد الفعل بعد أسابيع من قيام المالية بتغيير منطق الرسوم الإضافية.
القاسم المشترك المحذوف هو تاريخ السريان؛ وبدونه تصبح الجدولة هي ساحة المعركة
يؤكد عنوان "يني تشاغ" أن التاريخ قد تم تحديده، لكننا لم نر ذلك التاريخ في النص المقدم، ولا إخطاراً رسمياً مرتبطاً به. هذا الحذف ليس مجرد تفصيل بسيط. في النقل وتوريد الوقود، تحدد الحدود الزمنية المسؤولية عن التغيير. يجب على المورد الذي يسلم في يوم إعادة الضبط أن يقرر ما إذا كان سيلتزم بسعر الأمس؛ ويجب على المشتري الذي يجدول طلباً كبيراً قبل إعادة الضبط أن يقرر ما إذا كان سيقدم التسليم ويدفع مقدماً. في غياب قاعدة مؤرخة، سيلجأ الطرفان إلى تفسيرهما الخاص وسيتنازعان على الفرق في تسوية نهاية الشهر. لذلك، يجب على المشترين من الشركات إعداد تعليمات دائمة لفرقهم: بمجرد نشر الإخطار الرسمي، يتم تطبيق الهيكل الجديد على جميع الشحنات التي يتم تسليمها بعد الوقت المحدد، وتوثيق وقت التغيير لكل مورد. وبدون هذا الانضباط، يصبح تغيير الضريبة بمقدار 3 ليرات مضاعفاً للنزاعات.
ما الذي سيؤكد أو يبطل التقرير في الأسبوع المقبل
نظراً لأن هذا التقرير حالياً هو تقرير إعلامي واحد يستشهد بادعاء صحفي، فإن التأكيد الرسمي هو الإشارة التالية الضرورية. في تركيا، تتبلور آليات ضريبة الوقود والأسعار عادةً في إخطارات رسمية أو في تعميمات الموزعين التي تتسلسل إلى لوحات أسعار المحطات. إذا نشرت الجريدة الرسمية أو إخطار تنظيمي زيادة قدرها 3 ليرات في ضريبة الاستهلاك الخاصة (ÖTV) للديزل في الأيام القليلة المقبلة، وتحركت لوحات الأسعار في المحطات بنحو 3.60 ليرة، فسيكون التقرير قد أصاب في الآلية والمقدار. أما إذا رأينا رقماً مختلفاً، أو تقييداً لمناطق أو أنواع وقود معينة، أو عدم حدوث أي تغيير، فيجب إعادة صياغة خطط المشتريات والتراجع عن خطط الطوارئ. حتى ذلك الحين، تعامل مع خبر "يني تشاغ" كسيناريو موثوق ولكنه غير مؤكد يجب أن يؤدي إلى تخطيط للطوارئ بدلاً من التنفيذ. لا يوجد أحد في الوثائق المذكورة مسجل باقتباس مباشر.
من يتحمل الزيادة وكيف يغير ذلك السلوك
على المدى القريب، يتحمل الزيادة سلسلة كاملة: يدفع الموزعون الهيكل الجديد، وتمرر المحطات السعر الأعلى عند المضخة، ويتحمل مشترو الوقود أو الخدمات المدمجة بالوقود التكلفة في النهاية. لكن التأثير ليس موحداً. سيقوم مشغلو النقل لمسافات طويلة بعقود مرتبطة بمؤشرات بتمرير جزء كبير منها إلى شركات الشحن؛ بينما ستتحمل الأساطيل الصغيرة ذات العطاءات الثابتة التكلفة أو تسعى لإعادة التفاوض. سيختار تجار التجزئة للسلع المسلمة بين إعادة فرض رسوم التوصيل أو رفع أسعار السلع؛ وكلاهما لا يخلو من مخاطر فقدان العملاء. سيتعين على الوكالات التي تدير العروض الترويجية للعلامات التجارية التي تعتمد على العينات الشخصية أو الفرق الميدانية المتنقلة إعادة حساب تكاليف الأنشطة؛ والبديل هو تقليل الوصول. في جميع الحالات، قرار الإدارة هو نفسه: الالتزام بالالتزامات الحالية وحماية ثقة العملاء، أو حماية الهامش وإعادة ضبط الشروط. إن تحرك ضريبة الاستهلاك بمقدار 3 ليرات - 3.60 ليرة عند المضخة - يجعل هذه المقايضة مرئية داخل فترة تقرير واحدة.
الخطوات العملية التالية للمشغلين في غياب إخطار رسمي
يجب على قادة المشتريات إعداد نسختين من أوامر الشراء والطلبات - قبل وبعد التغيير - لتقليل الغموض عند صدور الإخطار. يجب على مديري الأساطيل جرد الوقود في الموقع ومعايرة جداول التسليم مقابل مخاطر التغيير، وتجنب المخزون المفرط الذي قد يتم إعادة تسعيره بشكل غير مواتٍ. يجب على عمليات المبيعات إعداد نقاط نقاش ومنطق لإدخال الطلبات للرسوم الإضافية التي سيتم إعادة فرضها، مع مبررات واضحة ومؤرخة مرتبطة بالإخطار الرسمي المتوقع. يجب على المالية نمذجة السحب النقدي من تكاليف المخزون المطلقة الأعلى واختبار ضغوط الذمم المدينة مقابل رد فعل العملاء. لا يتطلب أي من هذه الإجراءات أن يكون التقرير صحيحاً؛ فهي تكلفة الاستعداد في تجارة السلع الحساسة للضرائب.