تعزيزات البنتاغون في الشرق الأوسط تضع قطاعي النفط والدفاع في دائرة الضوء
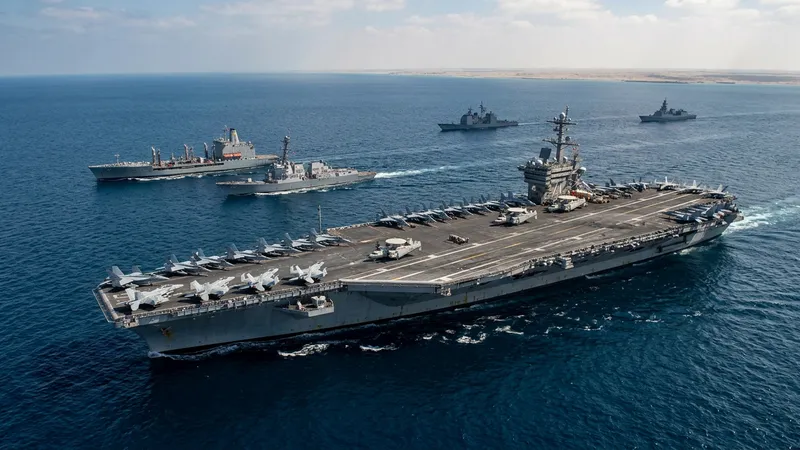
إن نشر مجموعة قتالية ثالثة من حاملات الطائرات الأمريكية في الشرق الأوسط، مع إضافة 10,000 جندي، يعيد تسعير المخاطر الجيوسياسية عبر قطاعي الطاقة والدفاع.
Jurgen Goldmeier ·
تعزيزات البنتاغون في الشرق الأوسط تضع قطاعي النفط والدفاع في دائرة الضوء
إن التقارير التي تفيد بنشر مجموعة ثالثة من حاملات الطائرات الأمريكية، وهي "يو إس إس ثيودور روزفلت"، وإرسال 10,000 جندي إضافي إلى الشرق الأوسط، ترفع إجمالي القوة العسكرية الأمريكية في المنطقة إلى أكثر من 60,000 جندي. هذا التصعيد العسكري الكبير، الذي أوردت تفاصيله الأولى تقارير إعلامية، يضع طلباً فورياً على العقود الآجلة للنفط الخام وأسهم شركات الدفاع، مما يحول تركيز السوق من البيانات الاقتصادية إلى المخاطر الجيوسياسية.
الخلفية
لقد اعتادت الأسواق لعدة أشهر على الصراع الإقليمي، بما في ذلك الحرب بين إسرائيل وحماس وهجمات الحوثيين على الملاحة في البحر الأحمر، ومع ذلك ظلت المؤشرات الأوسع تركز على التضخم المحلي وسياسة الاحتياطي الفيدرالي. وقد تداولت أسعار النفط ضمن نطاق محدد، موازنةً بين تخفيضات إنتاج "أوبك+" والأسئلة المستمرة حول الطلب العالمي. وكان تمركز المستثمرين يعكس درجة من الرضا، حيث كان مؤشر تقلبات سوق خيارات مجلس شيكاغو (VIX)، وهو مقياس رئيسي لتقلبات السوق المتوقعة، يتداول بأقل بكثير من مستوياته المرتفعة في الربع الرابع.
لقد تفوقت أسهم قطاع الدفاع في أدائها منذ بداية الصراع في أكتوبر، حيث قام المستثمرون بتسعير إنفاق حكومي مستقبلي أعلى، وهو ما يُعرف بالتوجيهات، وتوسع مقابل في مضاعفات التقييم، وهي نسبة سعر السهم إلى مقياس مثل ربحية السهم (EPS). يمثل هذا الانتشار زيادة مادية في تركيز القوة لم تشهدها المنطقة منذ عدة سنوات. وقد أدت التصعيدات السابقة إلى ارتفاعات حادة، وإن كانت مؤقتة في بعض الأحيان، في أسعار الطاقة. ويتمثل الشاغل الرئيسي للسوق في احتمال نشوب صراع أوسع قد يهدد العبور عبر مضيق هرمز، وهو نقطة اختناق لنحو خُمس إمدادات النفط العالمية. ويقاطع هذا الحدث سردية السوق التي كانت تتمحور حول مسار تباطؤ التضخم وتوقيت خفض أسعار الفائدة من قبل البنوك المركزية.
لماذا يهم هذا الأمر
إن التأثير المباشر يمس قطاعي الطاقة والدفاع. فوجود بحري أمريكي كثيف ومستمر يعني مخاطر أعلى للمواجهة المباشرة، وهو ما سيقوم المتداولون بتسعيره في العقود الآجلة للنفط الخام. وهذا يمثل عائقاً أمام القطاعات كثيفة استهلاك الطاقة مثل النقل والصناعات الثقيلة، ويعقد توقعات التضخم بالنسبة للاحتياطي الفيدرالي. وإذا ارتفعت أسعار الطاقة بشكل مادي، فقد يتحدى ذلك مبررات خفض أسعار الفائدة الوشيك، مما يضع ضغوطاً على الأصول الحساسة لأسعار الفائدة. أما أولئك الذين اتخذوا مراكز خاطئة في هذه التحركات فهم المتداولون الذين راهنوا على استمرار انخفاض تقلبات السوق ومسار مستقيم نحو تضخم أقل. والمستفيدون الرئيسيون هم منتجو الطاقة وشركات الدفاع الكبرى مثل "آر تي إكس" (RTX)، و"لوكهيد مارتن"، و"جنرال دايناميكس". إن ارتفاع وتيرة العمليات يترجم مباشرة إلى استهلاك أعلى للذخائر والخدمات، مما يدعم الإيرادات ويعزز التوقعات الإيجابية لزيادة ميزانيات الدفاع. وستراقب أسواق الائتمان أي اتساع في فروق العائد، لا سيما في الديون ذات العائد المرتفع، إذا ما نُظر إلى ارتفاع تكاليف الطاقة كتهديد لهوامش أرباح الشركات والنمو الاقتصادي.
ما يجب مراقبته
سنراقب أي تأكيد رسمي لحجم المهمة ونطاقها من وزارة الدفاع، وأي تصريحات أو إجراءات انتقامية من الجهات الفاعلة الإقليمية. وسيكون المؤشر الرئيسي هو عقد الشهر الأول لخام برنت وأداء صندوق "إس بي دي آر إس آند بي" للفضاء والدفاع (XAR) مقارنة بمؤشر "إس آند بي 500". وبحلول 20 يوليو 2024، من المرجح أن يؤدي تأكيد البنتاغون الرسمي إلى جانب أي تبادلات عسكرية مباشرة في المنطقة إلى كسر خام برنت لنطاق تداوله الأخير والثبات فوقه، مع تفوق أداء صندوق (XAR) على مؤشر "إس آند بي 500". وعلى العكس من ذلك، فإن التهدئة الدبلوماسية أو التراجع الهادئ عن هذه التعزيزات سيؤدي إلى تلاشي علاوة المخاطر الجيوسياسية، مما يعيد خام برنت إلى نطاقه السابق ويعيد تركيز السوق إلى بيانات التضخم.