الاتحاد الأفريقي يطلق وكالة التصنيف الائتماني الأفريقية قبل الحصول على الترخيص
أطلق الاتحاد الأفريقي وكالة التصنيف الائتماني الأفريقية، في وقت لم يتم فيه الكشف عن قيادتها، ولا يزال ترخيصها في موريشيوس معلقاً.
Amina Diallo ·
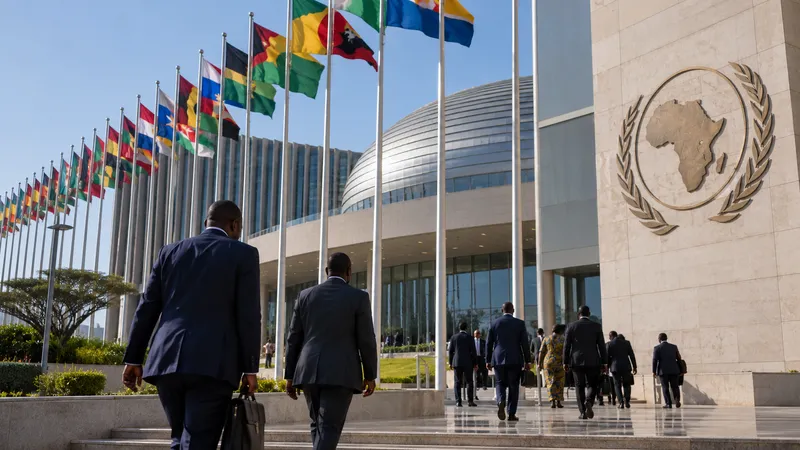
أطلق الاتحاد الأفريقي وكالة التصنيف الائتماني الأفريقية، في وقت لم يتم فيه الكشف عن قيادتها، ولا يزال ترخيصها في موريشيوس معلقاً.
تستهدف المبادرة ما يعتبره رعاتها معاملة غير عادلة للمقترضين الأفارقة من قبل وكالات التصنيف الدولية. لكن رئيس مفوضية الاتحاد الأفريقي، محمود علي يوسف، حذر من توقع أن تحقق المؤسسة خفضاً كبيراً في تكاليف التمويل على المدى القريب، مما يميز بين إطلاقها وبين أي فائدة فورية للمقترضين.
المقترضون غير المصنفين يحددون ملامح الانطلاقة
عبر دول الاتحاد الأفريقي، تفتقر 23 دولة من أصل 55 إلى تقييمات من وكالات "موديز" أو "ستاندرد آند بورز" أو "فيتش". ولا يتمتع سوى ثلاثة أعضاء بتصنيفات استثمارية، مما يضع الوكالة المقترحة أمام واقع يتسم بمحدودية التغطية وقلة عدد الدول السيادية في تلك الفئة.
تمتد فجوة التغطية إلى ما هو أبعد من الحكومات الوطنية. ووفقاً لهيئة المراجعة النظيرة التابعة للاتحاد الأفريقي، تمثل الأدوات المصنفة أقل من 5% من سوق رأس المال القاري الذي تبلغ قيمته حوالي 4 تريليون دولار، مما يترك معظم هذا السوق خارج نطاق التصنيف.
تخطط وكالة التصنيف الائتماني الأفريقية (AfCRA) لتقييم المقترضين السياديين والبنوك والمؤسسات المالية الأخرى والجهات المصدرة للشركات. وبالتالي، فإن اختصاصها المقصود يمتد ليشمل التمويل العام والخاص بدلاً من التركيز فقط على التصنيفات المخصصة للحكومات الأفريقية.
تؤطر هذه الأرقام قضيتين متميزتين: ما إذا كان المقترضون يتلقون تقييماً على الإطلاق، وما إذا كانت التقييمات الحالية تعاملهم بإنصاف. إن توسيع نطاق التغطية من شأنه أن يعالج القضية الأولى؛ أما ادعاء الرعاة بوجود تحيز فيتعلق بالقضية الثانية، ولا يمكن إثباته من خلال إحصاءات التغطية وحدها.
ترخيص موريشيوس والقيادة لا يزالان دون حل
تعد موريشيوس المقر المخطط له لوكالة التصنيف الائتماني الأفريقية، لكن الحصول على إذن من الجهة التنظيمية في تلك الولاية القضائية لا يزال معلقاً. وبالتالي، فإن الإطلاق لا يحل وضع ترخيص الوكالة، وهي مسألة منفصلة عن قرار الاتحاد الأفريقي بتأسيسها.
كما لم يحدد الرعاة بعد المالكين أو الرئيس التنفيذي أو أعضاء مجلس الإدارة. وبدون هذه الأسماء، لا يمكن للمستخدمين المحتملين تقييم ترتيبات الملكية والقيادة للمؤسسة المقترحة، بما في ذلك من سيشرف على عملها ويتحمل المسؤولية عن قراراتها.
كما أن غياب التعيينات يجعل هيكل الحوكمة غير مكتمل في السجل العام للإطلاق. إن الوكالة التي تهدف إلى تحدي التصورات حول الائتمان الأفريقي ستحتاج هي نفسها إلى التقييم بناءً على تصنيفاتها؛ فالرعاية وحدها لا تحدد كيف ستقارن تلك التصنيفات بالتصنيفات الحالية.
توسيع التغطية لا يضمن وفورات
إذا حصلت وكالة التصنيف الائتماني الأفريقية على الإذن وبدأت في تقييم المقترضين الذين لم يتم تصنيفهم سابقاً، فإن التغيير المباشر سيكون توفير معلومات ائتمانية إضافية للمستثمرين الذين يدرسون هؤلاء المصدرين. وبالنسبة للحكومات والمؤسسات المالية والشركات، فإن أي ميزة تمويلية ستعتمد على ما إذا كان المستثمرون يستخدمون تلك المعلومات عند اتخاذ قرار الإقراض وتحديد شروطهم.
إذا أولى المستثمرون وزناً ضئيلاً للتقييمات الجديدة، فإن التغطية الأوسع لن تترجم بالضرورة إلى تمويل أرخص. سيترك هذا السيناريو قطاع التصنيف مع مزود آخر مع الحد من التأثير الفوري على تكاليف الاقتراض، وهو ما يتسق مع تحذير يوسف بشأن الوفورات على المدى القصير.
وبالمثل، تعتمد الرهانات العابرة للحدود على قبول المستثمرين: فقد تساهم التقييمات الإضافية في توجيه قرارات تخصيص رأس المال الدولية دون تغييرها بالضرورة. إن المعالم الفورية أكثر ضيقاً وملموسة: الحصول على الإذن التنظيمي، والكشف عن الملكية والقيادة، وتقديم أدلة على أن وكالة التصنيف الائتماني الأفريقية قادرة على تحويل اختصاصها المعلن إلى تصنيفات يستخدمها المستثمرون.