ارتفاع أسعار الفضة مدفوعًا بالاستثمار رغم ضعف الطلب
تشهد أسعار الفضة ارتفاعًا قياسيًا بسبب تزايد اهتمام المستثمرين، بينما يتراجع الطلب الصناعي وطلب المجوهرات نتيجة التكاليف المرتفعة.
Atlas Newsdesk ·
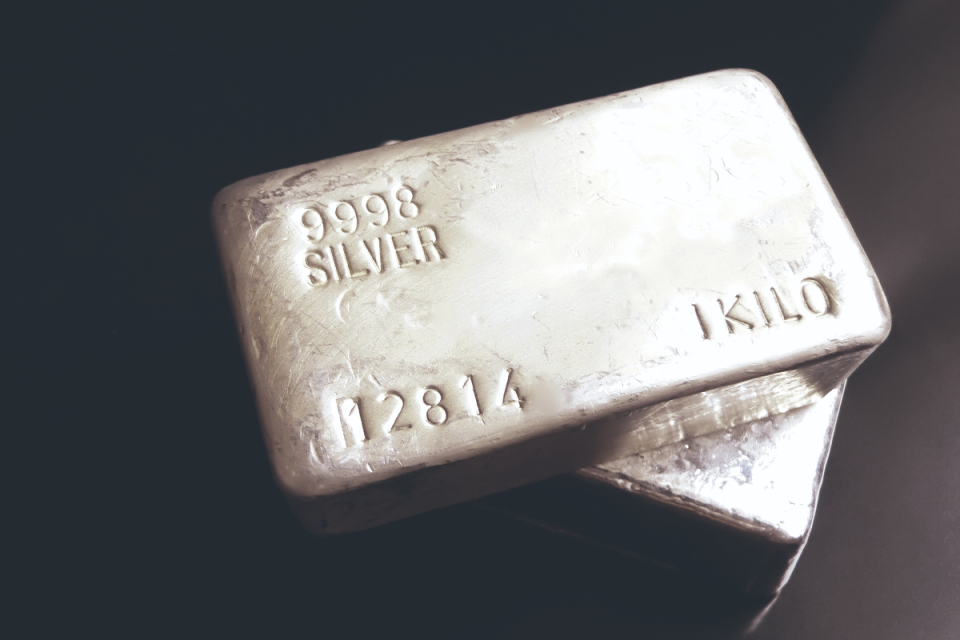
تزايد اهتمام المستثمرين يدفع الأسعار
شهدت أسعار الفضة ارتفاعًا ملحوظًا بنسبة 140.9% خلال العام الماضي، مما يعكس تباينًا بين اهتمام المستثمرين القوي وتراجع الاستخدامات الصناعية. يتم تداول المعدن الثمين حاليًا بحوالي 45.30 دولارًا للأوقية، متبعًا بذلك مسار الذهب كأحد الأصول الآمنة المفضلة للمستثمرين.
جاء هذا الارتفاع نتيجة لزيادة كبيرة بلغت 14% في الطلب على العملات والسبائك الفضية. كان النشاط الاستثماري قويًا بشكل خاص في الأسواق العالمية، حيث شهدت الهند قفزة بنسبة 33% في الطلب، بينما سجلت شرق آسيا والشرق الأوسط نموًا كبيرًا أيضًا.
تشير تقارير إلى أن هذا الارتفاع في الاستثمار المادي قد أحدث نقصًا في السيولة، مما أدى إلى تضييق المعروض المتاح لقطاعات السوق الأخرى.
تراجع الطلب الصناعي والمجوهرات
تؤثر الأسعار القياسية المرتفعة بشكل معاكس على قطاعات رئيسية أخرى في السوق. انخفض إجمالي الطلب على الفضة بنسبة 2% ليصل إلى 1.1 مليار أوقية، ويعزى ذلك بشكل كبير إلى انخفاض الاستهلاك في التطبيقات الصناعية وتصنيع المجوهرات.
تراجع الطلب الصناعي على الفضة بنسبة 3% ليصل إلى 20,446 طنًا. دفعت التكاليف المرتفعة المصنعين في قطاعات مثل الخلايا الكهروضوئية للبحث بنشاط عن بدائل أرخص للمكونات في منتجات مثل الألواح الشمسية، مما ألغى المكاسب الناتجة عن توسعات البنية التحتية مثل مراكز البيانات.
شهد قطاع المجوهرات انخفاضًا أكثر حدة، حيث تراجع الطلب بنسبة 8% ليصل إلى 5,889 طنًا، مسجلاً أدنى مستوى له منذ عام 2021. أدى تآكل القدرة على تحمل التكاليف إلى تقليص اهتمام التجزئة بشكل كبير في الأسواق الرئيسية بما في ذلك الهند وإيطاليا.
تحديات العرض المستقبلية
على صعيد العرض، شهد إنتاج مناجم الفضة ارتفاعًا متواضعًا بنسبة 3% ليصل إلى 846.6 مليون أوقية العام الماضي. كان هذا الارتفاع الطفيف يعود بشكل أساسي إلى زيادة إنتاج المنتجات الثانوية من تعدين النحاس في بيرو وزيادة الإنتاج في روسيا.
ومع ذلك، قوبل هذا النمو بتحديات كبيرة في أماكن أخرى. انخفض الإنتاج في أمريكا الشمالية إلى أدنى مستوى له منذ عقد، كما تراجع الإنتاج الآسيوي بنسبة 1%. وبالنظر إلى المستقبل، من المتوقع أن يظل إجمالي إنتاج المناجم ثابتًا في عام 2026 مع استمرار المشكلات المتعلقة بالخامات منخفضة الجودة والضغوط التشغيلية الأخرى.
تشير التوقعات لعام 2026 إلى استمرار هذا التباين في السوق. من المتوقع أن ينمو الطلب على العملات والسبائك بنسبة 18% أخرى، مدفوعًا بالتعافي في الولايات المتحدة والاهتمام القوي في ألمانيا. على النقيض من ذلك، من المتوقع أن يستمر الاستخدام الصناعي في الانخفاض إلى 19,894 طنًا، بينما قد يصل الطلب على المجوهرات إلى أدنى مستوى له منذ خمس سنوات.
يشير التباين المستمر بين ارتفاع طلب المستثمرين وتراجع الاستهلاك الصناعي والمجوهرات للفضة، والذي تفاقم بسبب تحديات العرض، إلى فترة من تقلب الأسعار المستمر واضطراب محتمل في السوق. قد يدفع هذا الديناميكية المستخدمين الصناعيين إلى تسريع البحث عن بدائل مجدية وأرخص، مما قد يؤثر على ملف الطلب طويل الأجل على الفضة في القطاعات الحيوية مثل الطاقة المتجددة والإلكترونيات، حتى مع استمرار جاذبيتها كملاذ آمن.
كما يثير نقص السيولة الذي أشار إليه تقرير معهد الفضة مخاوف بشأن استقرار السوق واحتمال حدوث تقلبات حادة في الأسعار، خاصة إذا استمرت الشكوك الجيوسياسية أو الضغوط التضخمية في تغذية تدفقات الاستثمار.
بينما يوفر هذا السيناريو فرصًا للمستثمرين الذين يبحثون عن تحوطات ضد التضخم، فإنه في الوقت نفسه يفرض مخاطر كبيرة على الصناعات التي تعتمد على الفضة، مما قد يدفع الابتكار في علوم المواد ولكنه يزيد أيضًا من تكاليف الإنتاج لبعض السلع.
من المرجح أن يستمر النمط التاريخي للمعادن الثمينة كملاذات آمنة خلال فترات عدم اليقين الاقتصادي، ومع ذلك، فإن عدم التوازن الفريد بين العرض والطلب في الفضة يمكن أن يؤدي إلى انفصال أكثر وضوحًا عن اتجاهات السلع الصناعية، مما يجعل مسار أسعارها المستقبلي حساسًا للغاية للتحولات في معنويات المستثمرين والاستقرار الاقتصادي العالمي.