

الطرح العام الأولي لشركة Fusion CX يقلص حصة المؤسسين إلى 80%
تخطط شركة تعهيد العمليات التجارية لإصدار أسهم جديدة بقيمة 500 كرور روبية لخفض الديون واستكمال استحواذات، إلى جانب عرض للبيع بقيمة 202 كرور روبية.
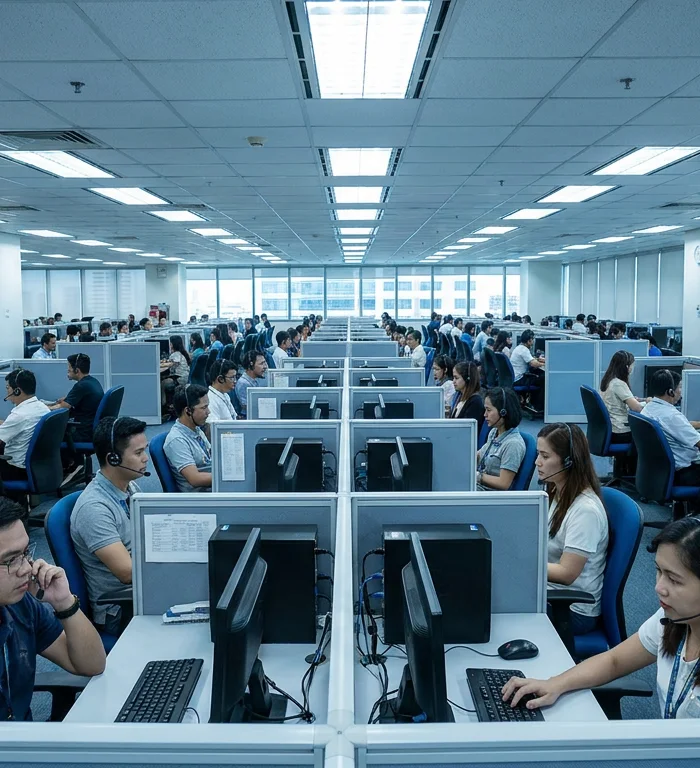
أفاد تقرير تحليلي نُشر في 14 أكتوبر بأن الطرح العام الأولي المخطط له لشركة Fusion CX بقيمة 702 كرور روبية يقلص حصة المؤسسين إلى نحو 80%، مقارنة بنسبة 96% على أساس تخفيض كلي.
وذكر التقرير التحليلي الصادر في 14 أكتوبر أن Fusion CX تخطط لإصدار أسهم جديدة بقيمة 500 كرور روبية لخفض الديون وتنفيذ استحواذات، بينما يتيح عرض البيع بقيمة 202 كرور روبية للمساهمين الحاليين بيع أسهمهم.
وتكمن أهمية هذا الهيكل في أن الإصدار الجديد فقط هو ما يجلب رأس مال جديداً إلى Fusion CX. أما جزء البيع فينقل الملكية من المساهمين الحاليين إلى مستثمري القطاع العام، ويقلل حصة المؤسسين دون إضافة أموال مباشرة إلى الشركة.
ووصف التقرير هذا الطرح بأنه مناسب فقط للمستثمرين القادرين على تحمّل مخاطر أعلى على مدى أطول. وأشار إلى تسارع نمو الإيرادات والأرباح، وخطة للتحول إلى شركة خالية من الديون بعد الطرح العام الأولي، بالإضافة إلى عدم تسجيل أي ضغوط من العملاء بشأن الفواتير أو التزامات التسليم.
تقدم شركة Fusion CX، التي تأسست في عام 2004، خدمات تعهيد العمليات التجارية، والتي تعني تعهيد خدمات العملاء والمكاتب الخلفية عبر القنوات الصوتية والبريد الإلكتروني والمحادثات ووسائل التواصل الاجتماعي والرسائل. ووفقاً للتقرير، بلغ عدد موظفي الشركة 13,735 موظفاً حتى يونيو 2026، ارتفاعاً من 8,539 موظفاً في نهاية مارس 2024.
وضمت شبكة عمليات التشغيل التابعة لها 40 مركز تسليم ومكتبي مبيعات في 13 دولة حتى يونيو 2026. وأوضح التقرير أن الولايات المتحدة حققت أكثر من 77% من الإيرادات، والهند نحو 10%، وأستراليا وأوروبا نحو 7% إلى 8% لكل منهما. وشكّل أكبر 10 عملاء نحو 50% من الإيرادات في السنة المالية 2026.
وتضاعفت إيرادات Fusion CX تقريباً لتصل إلى 1,818 كرور روبية بين السنتين الماليتين 2024 و2026، بينما ارتفع صافي الربح نحو خمس مرات ليصل إلى 169.8 كرور روبية، بحسب التقرير. واتسع هامش الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك (Ebitda)، وهو مقياس للربح التشغيلي قبل الإهلاك والاستهلاك كنسبة من الإيرادات، إلى 18.1% من 10.6% خلال تلك الفترة.
وذكر التقرير أن هذا الهامش كان قريباً من الحد الأدنى لنطاق الشركات النظيرة البالغ 16% إلى 34%. وارتفع العائد على حقوق الملكية إلى 30.3% من 13.4%، مقارنة بنطاق النظراء البالغ 15% إلى 32%.
وعن التقييم، قال التقرير إن Fusion CX تستهدف مكرر أرباح عن السنة المالية 2026 يبلغ 25 بناءً على أسهم ما بعد الطرح العام الأولي. ويقارن مكرر الأرباح بين القيمة السوقية للشركة وأرباحها. وبناءً على أرباح الربع المنتهي في يونيو 2026 المعدلة على أساس سنوي والبالغة 55.7 كرور روبية، سيكون المضاعف 19، مقابل مكررات أرباح مستقبلية تبلغ 31 لشركة Firstsource Solutions، و24 لشركة Sagility، و21 لشركة Eclerx Services.
كما استحوذت الشركة على شركة التعهيد VA Platinum خلال العام الحالي للتوسع في أستراليا، بحسب التقرير. وأشار التقرير التحليلي إلى أن Fusion CX دخلت مجال خدمات البنية التحتية للبيانات المتعلقة بالذكاء الاصطناعي، لكن المواد المقدمة لم تذكر أي مساهمة في الإيرادات من هذا النشاط.
وتتمثل المخاطر الرئيسية في التعرض للأسواق الخارجية التي تساهم بأكثر من 90% من الإيرادات، وبالتالي تقلبات العملات وحالة عدم اليقين الجيوسياسي، وفقاً للتقرير. ولم يقدم المصدر سعر الطرح أو تواريخ الاكتتاب أو تاريخ الإدراج.
وكانت أطلس 360 قد أفادت في 14 أكتوبر بأن مجلس الأوراق المالية والبورصات الهندي (Sebi) منح جهات إصدار الطروحات العامة الأولية التي تطلق عروضاً بحلول 31 مارس 2027 مرونة إضافية لمدة ستة أشهر لتعديل أحجام الطرح دون الحاجة إلى موافقات جديدة، وفقاً لمسؤولين. ولم يُحدد الجدول الزمني لإدراج Fusion CX في التقرير.
المصدر: تقرير تحليلي، 14 أكتوبر 2026؛ تقارير خلفية من أطلس 360، 14 أكتوبر 2026
More stories
- شركة «باكاجينغ كومبلاينس لابس» تضيف 3 أنظمة من «إينسترون» إلى مختبر الأدوية لديهم
- مؤشر 'نيفني لتكنولوجيا المعلومات' يقفز بنسبة 5.2% بعد نتائج أرباح قوية لـ 'إتش سي إل تكنولوجيز'
- الطرح العام الأولي لشركة Fusion CX يقلص حصة المؤسسين إلى 80%
- مؤشر ناسداك يتراجع بنسبة 0.15% مع استمرار خسائر شركات أشباه الموصلات
- تارغا تحدد توزيعات أرباح بقيمة 1.25 دولار قبل إعلان نتائجها في 5 نوفمبر
- شركة Character.AI تتقدم بطلب للحماية من الإفلاس بموجب الفصل 11، وشركة ديزني تقدم العرض الأولي لشراء الأصول
- بنك أوف أمريكا يواجه اختبار إيرادات بقيمة 30.69 مليار دولار في الربع الثالث
- سهم آرم يرتفع بنسبة 0.94% وسط ضغوط بيعية على قطاع الشرائح تضع تجارة الذكاء الاصطناعي قيد الاختبار
آخر الأخبار
- التحول في سياسة الفيدرالي يدخل التوجيه المستقبلي لأسعار الفائدة في حالة من التخبط
- ترامب يدافع عن تخفيف قيود الديزل الروسي للأسواق العالمية
- "سبي" تمنح الشركات المصدرة للاكتتابات الأولية مرونة إضافية لمدة ستة أشهر
- جوزيف كابيلا يتولى قيادة تحالف متمردين جديد في الكونغو
- إسرائيل تكشف عن منظومة اعتراض الصواريخ الفرط صوتية "سكاي سونيك"